1登記の申請においては、登録免許税額を申請情報の内容としなければならない。この場合において、登録免許税法別表第一第一号(一)から(三)まで、(五)から(七)まで、(十)、(十一)及び(十二)イからホまでに掲げる登記については、課税標準の金額も申請情報の内容としなければならない。
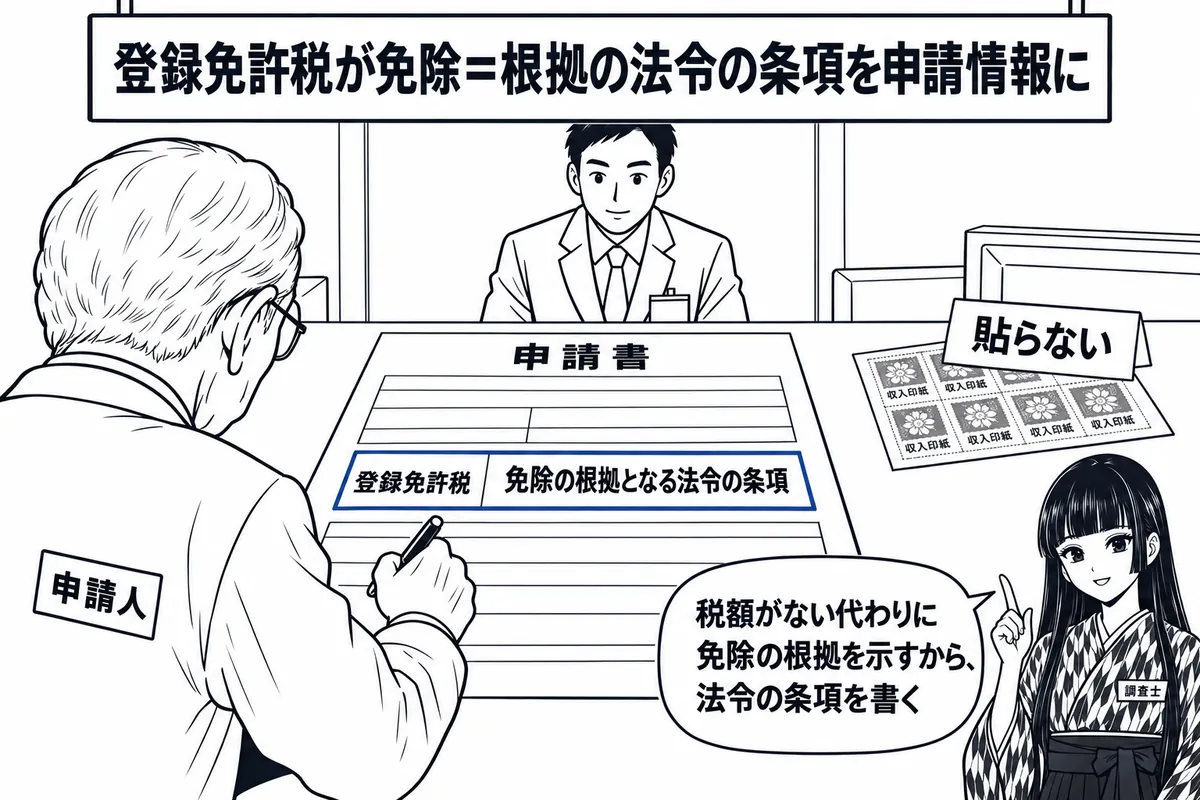
2登録免許税法又は租税特別措置法(昭和三十二年法律第二十六号)その他の法令の規定により登録免許税を免除されている場合には、前項の規定により申請情報の内容とする事項(以下「登録免許税額等」という。)に代えて、免除の根拠となる法令の条項を申請情報の内容としなければならない。
3登録免許税法又は租税特別措置法その他の法令の規定により登録免許税が軽減されている場合には、登録免許税額等のほか、軽減の根拠となる法令の条項を申請情報の内容としなければならない。
4登録免許税法第十三条第一項の規定により一の抵当権等の設定登記(同項に規定する抵当権等の設定登記をいう。)とみなされる登記の申請を二以上の申請情報によってする場合には、登録免許税額等は、そのうちの一の申請情報の内容とすれば足りる。ただし、同法第十三条第一項後段の規定により最も低い税率をもって当該設定登記の登録免許税の税率とする場合においては、登録免許税額等をその最も低い税率によるべき不動産等に関する権利(同法第十一条に規定する不動産等に関する権利をいう。)についての登記の申請情報の内容としなければならない。
5前項の場合において、その申請が電子申請であるときは登録免許税額等を一の申請の申請情報の内容とした旨を他の申請情報の内容とし、その申請が書面申請であるときは登録免許税額等を記載した申請書(申請情報の全部を記録した磁気ディスクにあっては、登記所の定める書類)に登録免許税の領収証書又は登録免許税額相当の印紙をはり付けて他の申請書にはその旨を記録しなければならない。
6登記官の認定した課税標準の金額が申請情報の内容とされた課税標準の金額による税額を超える場合において、申請人がその差額を納付するときは、差額として納付する旨も申請情報の内容として追加しなければならない。
7国税通則法(昭和三十七年法律第六十六号)第七十五条第一項の規定による審査請求に対する裁決により確定した課税標準の金額による登録免許税を納付して登記の申請をする場合には、申請人は、当該課税標準の金額が確定している旨を申請情報の内容とし、かつ、当該金額が確定していることを証する情報をその申請情報と併せて提供しなければならない。
この条文の過去問 1問