土地家屋調査士 ・ 不動産登記法
建物の分割の登記
たてもののぶんかつのとうき
表題登記がある建物の附属建物を、その建物の登記記録から分割して、登記記録上別の一個の建物とする登記(不動産登記法54条1項1号)。
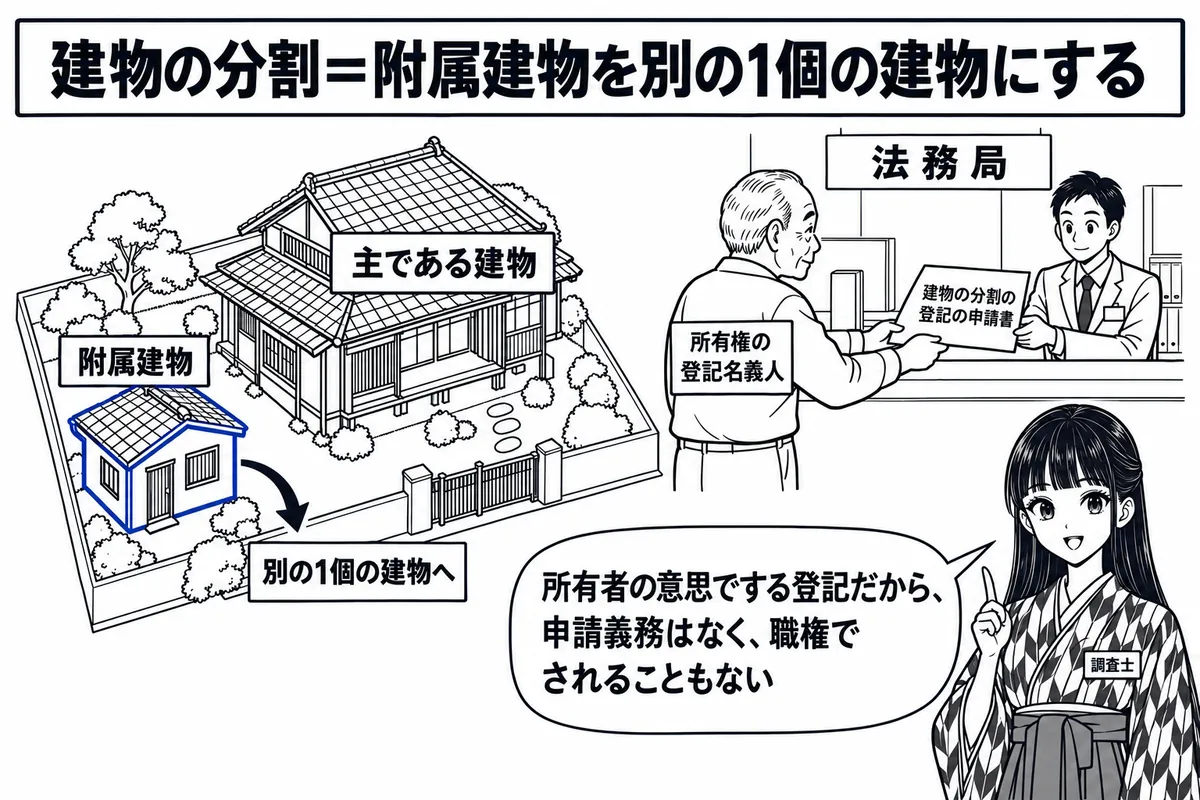
母屋と離れを1個の建物として登記していたが、離れだけを売りたい、というときにするのが建物の分割の登記です(54条1項1号)。分割された附属建物について新たに登記記録が作られ、元の建物の登記記録では分割した附属建物が抹消されます(規則127条)。
所有者の意思でする登記
建物の分割の登記は、表題部所有者又は所有権の登記名義人以外の者は申請できません(54条1項)。主である建物と附属建物の間に道路が築造されたときに登記官が職権で分割の登記をすることができる、とする肢は誤りとして出題されています。附属建物が共有なら、他の共有者の承諾を得ても一人では申請できず、共有者全員で申請します。
分割と合併を一の申請情報でできる場合
甲建物の附属建物を分割して乙建物の附属建物とするときは、分割の登記と合併の登記を一の申請情報で申請できます(規則35条2号)。甲の附属建物が区分建物で、乙建物又はその附属建物に合併するときは、両者が接続する区分建物である場合に限られます(同条3号)。
抵当権は承諾で一方について消滅させられる
抵当権の登記がある建物の分割では、分筆の場合の40条が準用されます(54条3項)。抵当権者が分割後の乙建物について抵当権を消滅させることを承諾したことを証する情報を提供すれば、抵当権の登記は分割後の甲建物にだけ残ります。
不動産登記法 54条1項1号建物の分割の登記(表題登記がある建物の附属建物を当該表題登記がある建物の登記記録から分割して登記記録上別の一個の建物とする登記をいう。以下同じ。)
不動産登記規則 35条2号甲建物の登記記録から甲建物の附属建物を分割して、これを乙建物の附属建物としようとする場合において、建物の分割の登記及び建物の合併の登記の申請をするとき。
分割の登記では、分割後の各建物を表示して符号を付けた建物図面と各階平面図を作ります(規則84条)。所有権の登記がある建物の分割には登録免許税がかかるので、分割と合併を同時に申請するときの税額も確かめておきます。
試験ではこう問われる
- 主である建物と附属建物の間に道路が築造されたとき、登記官が職権で分割の登記をすることができる、とする肢は誤り
- 共有名義の附属建物の分割は、他の共有者の承諾を証する情報があれば共有者の一人から申請できる、とする肢は誤り
- 区分建物である附属建物を分割して乙建物の附属建物に合併する申請は、両者が接続していなければできない
- 附属建物を分割して乙建物の附属建物とする分割と合併を一の申請情報でする場合の登録免許税を3,000円とする肢は誤り
本試験で問われた肢
調査士 H30年 第15問 肢ア 主である建物と附属建物との間に道路が築造されたときは、登記官は、その建物の分割の登記を職権ですることができる。 正誤と解説を見る
誤り
誤り。建物の分割の登記を登記官が職権でする定めは無く、主である建物と附属建物の間に道路が築造されても、分割の登記は申請によってする。
【ひっかけ】表示に関する登記は登記官が職権ですることができる(法28条)ことや、土地の一部が別の地目となったときは職権で分筆の登記をする(法39条2項)ことから、建物も同じように見せる肢。
【条文】不動産登記法54条「次に掲げる登記は、表題部所有者又は所有権の登記名義人以外の者は、申請することができない。」
【条文】不動産登記法54条「建物の分割の登記(表題登記がある建物の附属建物を当該表題登記がある建物の登記記録から分割して登記記録上別の一個の建物とする登記をいう。以下同じ。)」
【根拠】不動産登記事務取扱手続準則第78条第1項「効用上一体として利用される状態にある数棟の建物は、所有者の意思に反しない限り、1個の建物として取り扱うものとする。」
建物の分割の登記は、表題登記がある建物の附属建物をその登記記録から分割して登記記録上別の一個の建物とする登記で、表題部所有者又は所有権の登記名義人以外の者は申請することができない(法54条1項1号)。土地については、一筆の土地の一部が別の地目となったときなどに登記官が職権で分筆の登記をする定めがある(法39条2項)が、建物の分割の登記にはこれに当たる定めが無い。法28条は表示に関する登記を職権ですることができると定めているが、建物の分割・区分・合併の登記のように登記記録上の建物の個数を改める登記には同条が適用されないとする解説がある。効用上一体として利用される状態にある数棟の建物は、所有者の意思に反しない限り1個の建物として取り扱う(準則78条1項)。主である建物と附属建物の間に道路ができても、附属建物を別の一個の建物として登記するかどうかは、所有者の申請によって決まる。
【出典】https://www.mc-law.jp/fudousan/25385 (二次資料。不動産登記法28条についての解説で、注釈書を引いて「表示の登記であっても、現況主義のものでなく、創設的なものについては、本条が適用されないのが原則である。例えば、土地の分筆合筆の登記、建物の分割・区分・合併の登記、共用部分たる旨および共用部分の廃止の登記である。」とする) / 不動産登記事務取扱手続準則第78条第1項 https://www.moj.go.jp/content/001394394.pdf
調査士 R1年 第12問 肢イ 甲建物の登記記録から甲建物の附属建物を分割して、これを乙建物の附属建物としようとするときは、甲建物の附属建物を分割する建物の分割の登記と、当該附属建物を乙建物の附属建物とする建物の合併の登記は、一の申請情報によって申請することができる。 正誤と解説を見る
正しい
正しい。甲建物の附属建物を分割して乙建物の附属建物とする場合の建物の分割の登記と建物の合併の登記は、一の申請情報によって申請することができる。
【ひっかけ】分割の登記と合併の登記は別個の建物についての別の登記なので、順に申請しなければならないように見える。
【条文】不動産登記規則35条「甲建物の登記記録から甲建物の附属建物を分割して、これを乙建物の附属建物としようとする場合において、建物の分割の登記及び建物の合併の登記の申請をするとき。」
甲建物の登記記録から甲建物の附属建物を分割して、これを乙建物の附属建物としようとする場合において、建物の分割の登記及び建物の合併の登記の申請をするときは、一の申請情報によって申請することができる(令4条ただし書、規則35条2号)。土地の一部を分筆して他の土地に合筆する場合(規則35条1号)と同じ形の定めである。
調査士 R3年 第16問 肢ア 甲建物の附属建物及び乙建物の附属建物が区分建物である場合において、甲建物からその附属建物を分割して乙建物の附属建物に合併する建物の分割の登記及び建物の合併の登記の申請は、乙建物の附属建物が甲建物の附属建物と接続していないときは、することができない。 正誤と解説を見る
正しい
正しい。区分建物である甲建物の附属建物を乙建物の附属建物に合併する登記は、乙建物の附属建物が甲建物の附属建物と接続する区分建物である場合に限りすることができる。
【条文】不動産登記法54条「表題登記がある区分建物を登記記録上これと接続する他の区分建物である表題登記がある建物若しくは附属建物に合併して一個の建物とする登記」
【条文】不動産登記規則35条「乙建物又は乙建物の附属建物が甲建物の附属建物と接続する区分建物である場合に限る。」
建物の合併の登記のうち、区分建物を他の建物の附属建物に合併して一個の建物とするものは、表題登記がある区分建物を、登記記録上これと接続する他の区分建物である附属建物に合併する登記である(法54条1項3号)。区分合併は、乙建物又は乙建物の附属建物が甲建物と接続する区分建物である場合に限られる(規則133条1項)。分割の登記と合併の登記を一の申請情報で申請できるのも、乙建物又は乙建物の附属建物が甲建物の附属建物と接続する区分建物である場合に限られている(規則35条3号)。乙建物の附属建物が甲建物の附属建物と接続していなければ、甲建物の附属建物をこれに合併することはできない。本試験では、平成22年度に、接続する区分建物への分割・合併の登記を一の申請情報によって申請できるとする肢が正しいものとして、平成26年度に、一の申請情報によって申請できないとする肢が誤りとして出題されている。
【ポイント】区分建物を別の区分建物(附属建物を含む)と合わせて一個にする合併は、「接続」が要件。
【出典】本試験 平成22年度 第5問 肢オ(公式正解は「正しい」) / 本試験 平成26年度 第12問 肢ウ(公式正解は「誤り」)
調査士 H28年 第13問 肢ア 甲建物に抵当権の登記がある場合において、本件分割登記の申請情報と併せて、当該抵当権の登記名義人が当該抵当権を分割後の乙建物について消滅させることを承諾したことを証する情報が提供されたときは、当該抵当権の登記は分割後の甲建物のみに存続することになる。 正誤と解説を見る
正しい
正しい。抵当権の登記名義人が分割後の乙建物について抵当権を消滅させることを承諾したことを証する情報を提供すれば、抵当権の登記は分割後の甲建物にだけ存続する。
【ひっかけ】建物の分割の登記では甲建物の権利に関する登記が乙建物の登記記録に転写される(規則128条1項・102条1項)ので、抵当権は両方の建物に残るように見せている。
【条文】不動産登記法54条「第四十条の規定は、所有権等の登記以外の権利に関する登記がある建物についての建物の分割の登記又は建物の区分の登記をするときについて準用する。」
【条文】不動産登記法40条「当該権利を分筆後のいずれかの土地について消滅させることを承諾したことを証する情報が提供されたとき」
法40条は、所有権等の登記以外の権利に関する登記がある建物についての建物の分割の登記をするときに準用される(法54条3項)。分割の登記の申請情報と併せて、抵当権の登記名義人が抵当権を分割後のいずれかの建物について消滅させることを承諾したことを証する情報が提供されたときは、その建物について抵当権が消滅した旨が登記される(法40条)。抵当権を目的とする第三者の権利に関する登記があるときは、その第三者の承諾を証する情報も要る(同条括弧書)。乙建物について消滅させるときは、甲建物の抵当権の登記に付記登記で乙建物について消滅した旨を記録し、乙建物の登記記録には転写しない(規則128条1項・104条2項)。本試験では、平成24年度と令和6年度に、分割後の全ての建物について消滅させる承諾を証する情報を提供すれば全ての建物について消滅した旨が記録されるとする肢が誤りとして出題されている。
【ポイント】消滅の承諾ができるのは分割後の「いずれか」の建物について。全部について消滅させることはできない。
【出典】本試験 平成24年度 第14問 肢ウ(公式正解は「誤り」) / 本試験 令和6年度 第16問 肢オ(公式正解は「誤り」)
調査士 R7年 第19問 肢オ 所有権の登記がある附属建物付きの甲建物から当該附属建物を分割して、これを乙建物の附属建物としようとする場合において、建物の分割の登記と建物の合併の登記を一の申請情報によって申請するときは、納付すべき登録免許税の額は3,000円となる。 正誤と解説を見る
誤り
誤り。分割の登記と合併の登記を一の申請情報で申請する場合の登録免許税は3,000円にはならない。
【ひっかけ】分割後の建物2個(2,000円)と合併後の建物1個(1,000円)を別々に足して3,000円と計算させる肢。平成28年度にも同じ肢が誤りとして出題されている。
【条文】不動産登記法54条「建物の分割の登記(表題登記がある建物の附属建物を当該表題登記がある建物の登記記録から分割して登記記録上別の一個の建物とする登記をいう。以下同じ。)」
【条文】不動産登記法54条「建物の合併の登記(表題登記がある建物を登記記録上他の表題登記がある建物の附属建物とする登記」
【根拠】登録免許税法別表第一 一(十三)「イ 土地の分筆又は建物の分割若しくは区分による登記事項の変更の登記 分筆又は分割若しくは区分後の不動産の個数一個につき千円 ロ 土地の合筆又は建物の合併による登記事項の変更の登記 合筆又は合併後の不動産の個数一個につき千円」
所有権の登記のある建物の分割による登記事項の変更の登記は分割後の建物の個数、合併による登記事項の変更の登記は合併後の建物の個数を課税標準とし、1個につき1,000円である(登録免許税法別表第一 一(十三))。附属建物を甲建物から分割して乙建物の附属建物とする分割と合併を一の申請情報で申請した場合、登記後の建物は甲建物と乙建物の2個であり、分割後の個数と合併後の個数を単純に合計した3,000円にはならない。本試験では、平成28年度にも同じ内容の肢が誤りとして出題されている。また、平成24年度には、所有権の登記がある土地の一部を分筆して他の土地に合筆する登記を一の申請情報によって申請する場合の額が2,000円であるとする肢が正しいものとして出題されており、分筆(分割)と合筆(合併)を一の申請情報で申請するときは、分筆後(分割後)の個数で数える。
【出典】登録免許税法別表第一 一(十三) https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 平成28年度 第19問 肢エ(公式正解は「誤り」) / 本試験 平成24年度 第19問 肢エ(公式正解は「正しい」)
不動産登記法の過去問
読んだら、本試験の肢で確かめる。
この不動産登記法の用語が問われた肢を、肢別演習で1肢ずつ○×で解けます。答えるとその場で正誤と解説、根拠の条文が出ます。