土地家屋調査士 ・ 不動産登記法
建物の区分の登記
たてもののくぶんのとうき
表題登記がある建物又は附属建物の部分であって区分建物に該当するものを、登記記録上区分建物とする登記(不動産登記法54条1項2号)。区分建物を更に区分する再区分も含まれる。
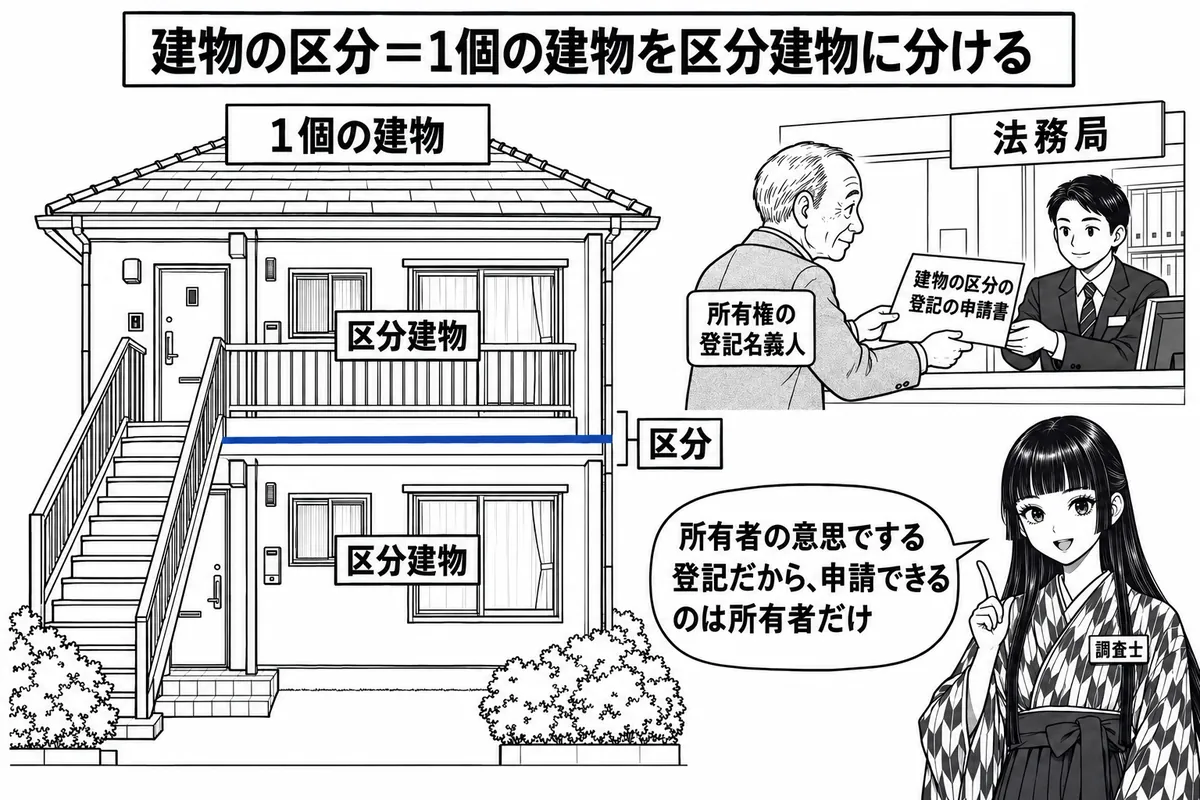
1個の建物として登記されている二世帯住宅などで、構造上・利用上独立した部分ごとに別の所有権の対象にしたいときにするのが建物の区分の登記です(54条1項2号)。区分建物でない建物を区分すると、区分後の各建物について新たに登記記録が作られ、区分前の登記記録は閉鎖されます(規則129条1項・2項)。
申請できるのは所有者だけ
建物の区分の登記は、表題部所有者又は所有権の登記名義人以外の者は申請できません(54条1項)。共用部分である旨の登記又は団地共用部分である旨の登記がある建物は、所有者以外の者は申請できず(同条2項)、所有者を証する情報を提供します。
抵当権は承諾があれば一方で消滅させられる
所有権等の登記以外の権利に関する登記がある建物を区分するときは、分筆の場合の40条が準用されます(54条3項)。抵当権者が一方の区分建物について抵当権を消滅させることを承諾したことを証する情報を提供すれば、他方の区分建物にだけ抵当権の登記が転写されます。敷地である土地だけの抵当権は、建物の区分で消滅させられません。
登録免許税は区分後の個数で決まる
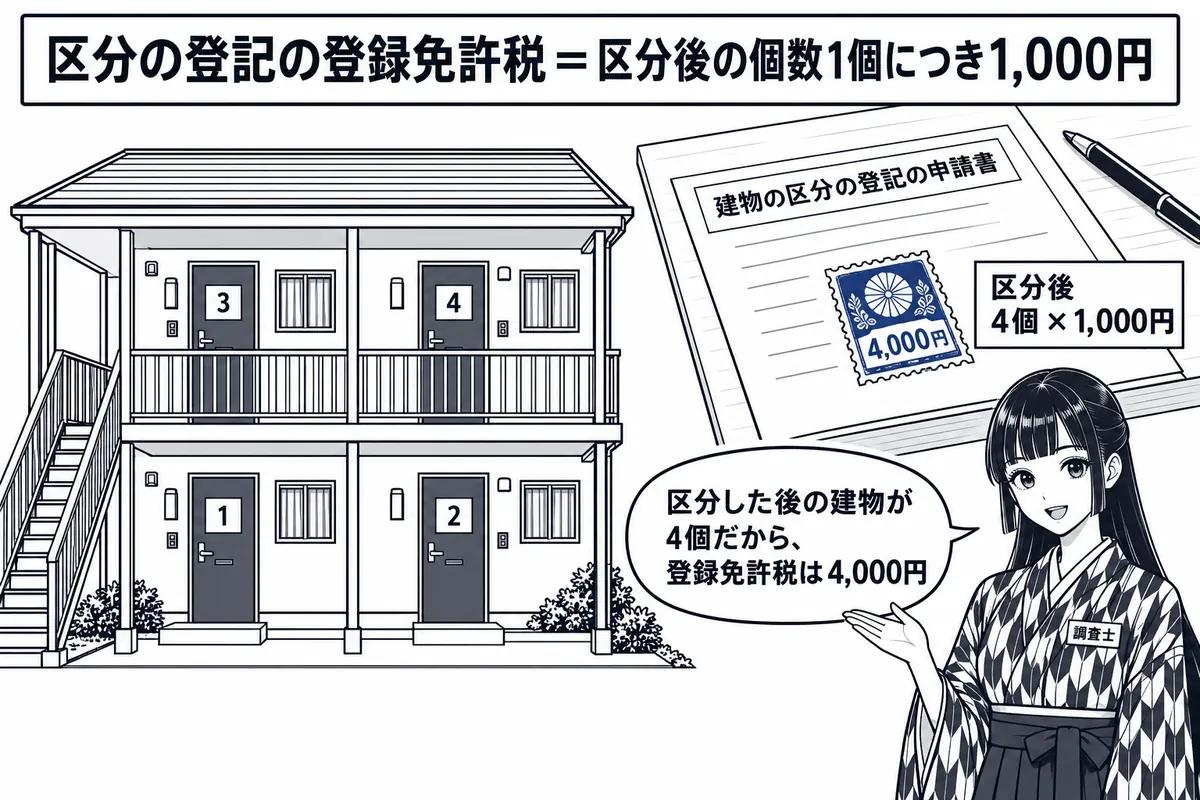
所有権の登記がある建物の区分の登記の登録免許税は、区分後の建物の個数1個につき1,000円です(登録免許税法別表第一 一(十三)イ)。敷地権の目的である土地の筆数は関係しません。
不動産登記法 54条1項2号建物の区分の登記(表題登記がある建物又は附属建物の部分であって区分建物に該当するものを登記記録上区分建物とする登記をいう。以下同じ。)
不動産登記法 54条3項第四十条の規定は、所有権等の登記以外の権利に関する登記がある建物についての建物の分割の登記又は建物の区分の登記をするときについて準用する。
建物を区分するときは、まず各部分が区分建物の要件(構造上・利用上の独立性)を満たすかを現地で確かめます。区分後の各建物の建物図面と各階平面図を作り、符号を付して区分後の各建物を表示します(規則84条)。
試験ではこう問われる
- 5筆の土地の所有権を敷地権とする区分建物を2個に再区分する登記の登録免許税は2,000円
- 団地共用部分である旨の登記がある建物の区分の登記では、所有者を証する情報を提供する
- 抵当権者が一方の区分建物についてのみ消滅を承諾したときは、もう一方の区分建物にだけ抵当権の登記が転写される
- 敷地の土地だけに抵当権がある建物の敷地権付きの区分で、承諾があれば抵当権が消滅した旨が登記される、とする肢は誤り
本試験で問われた肢
調査士 R7年 第19問 肢エ 5筆の土地の所有権を敷地権とする所有権の登記のある1個の区分建物を2個の区分建物とする再区分の登記の申請をする場合には、納付すべき登録免許税の額は2,000円となる。 正誤と解説を見る
正しい
正しい。所有権の登記のある区分建物の再区分の登記の登録免許税は、区分後の建物の個数1個につき1,000円であり、2個に区分するので2,000円となる。
【ひっかけ】敷地権の目的である土地が5筆あることを見せて、土地の筆数を税額に絡めさせる肢。建物の区分の登記の課税標準は区分後の建物の個数だけである。
【条文】不動産登記法54条「建物の区分の登記(表題登記がある建物又は附属建物の部分であって区分建物に該当するものを登記記録上区分建物とする登記をいう。以下同じ。)」
【根拠】登録免許税法別表第一 一(十三)イ「土地の分筆又は建物の分割若しくは区分による登記事項の変更の登記 分筆又は分割若しくは区分後の不動産の個数一個につき千円」
所有権の登記のある不動産について、建物の区分による登記事項の変更の登記の登録免許税は、区分後の不動産の個数1個につき1,000円である(登録免許税法別表第一 一(十三)イ)。1個の区分建物を2個の区分建物とする再区分の登記では、区分後の建物は2個なので2,000円となる。敷地権の目的である土地の筆数は、課税標準に関係しない。
【出典】登録免許税法別表第一 一(十三)イ https://laws.e-gov.go.jp/law/342AC0000000035
調査士 R2年 第19問 肢イ 第1欄:2筆の土地の所有権を敷地権とする所有権の登記のある1個の区分建物を2個の区分建物とする再区分の登記の申請 第2欄:国と私人が共有する所有権の登記のある土地を2筆にする分筆の登記の申請 第3欄:2,000円 正誤と解説を見る
正しい
正しい。1個の区分建物を2個にする再区分の登記は区分後の2個につき2,000円、国と私人が共有する土地を2筆にする分筆の登記も分筆後の2筆につき2,000円となる。
【ひっかけ】国は登録免許税が非課税なので、国が共有者に含まれる土地の分筆は非課税か減額になるように見せる肢。
【根拠】登録免許税法別表第一 一(十三)「(十三) 所有権の登記のある不動産の表示の変更の登記で次に掲げるもの イ 土地の分筆又は建物の分割若しくは区分による登記事項の変更の登記 分筆又は分割若しくは区分後の不動産の個数 一個につき千円 ロ 土地の合筆又は建物の合併による登記事項の変更の登記 合筆又は合併後の不動産の個数 一個につき千円」
【根拠】登録免許税法第4条第1項「国及び別表第二に掲げる者が自己のために受ける登記等については、登録免許税を課さない。」
所有権の登記のある建物の区分による登記事項の変更の登記は、区分後の不動産の個数1個につき1,000円である(登録免許税法別表第一 一(十三)イ)。1個の区分建物を2個にする再区分の登記は2,000円であり、敷地権の目的である土地の筆数は課税標準に関係しない。土地の分筆による登記事項の変更の登記も分筆後の個数1個につき1,000円なので、2筆にする分筆は2,000円である(同)。国が自己のために受ける登記等は非課税であるが(同法4条1項)、国と私人が共有する土地の分筆の登記は、国だけが受ける登記ではない。登記等を受ける者が二人以上あるときは連帯して納付する義務を負い(同法3条)、課税標準も不動産の個数で定められていて持分で按分する定めは無い。本試験では、令和7年度に、5筆の土地の所有権を敷地権とする区分建物の再区分の登記の登録免許税を2,000円とする肢が正しいものとして出題されている。
【出典】登録免許税法別表第一 一(十三) https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法第4条第1項 https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法第3条 https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 令和7年度 第19問 肢エ(公式正解は「正しい」)
調査士 R5年 第17問 肢エ 団地共用部分である旨の登記がある区分建物でない建物について、建物の区分の登記を申請する場合には、当該建物の所有者を証する情報を添付情報として提供しなければならない。 正誤と解説を見る
正しい
正しい。団地共用部分である旨の登記がある区分建物でない建物について建物の区分の登記を申請する場合には、当該建物の所有者を証する情報を提供しなければならない。
【ひっかけ】建物の区分の登記は登記記録上の名義人が申請するのが通常なので、所有者を証する情報までは要らないように見せる肢。団地共用部分である旨の登記がある建物は表題部所有者・所有権の登記が抹消されているので、所有者であることを別に示す必要がある。
【条文】不動産登記法54条「共用部分である旨の登記又は団地共用部分である旨の登記がある建物についての建物の分割の登記又は建物の区分の登記は、所有者以外の者は、申請することができない。」
【条文】不動産登記令7条「前各号に掲げるもののほか、別表の登記欄に掲げる登記を申請するときは、同表の添付情報欄に掲げる情報」
【根拠】不動産登記令 別表16の項(建物の分割の登記、建物の区分の登記又は建物の合併の登記)添付情報欄ロ「共用部分である旨の登記又は団地共用部分である旨の登記がある建物について建物の分割の登記又は建物の区分の登記を申請するときは、当該建物の所有者を証する情報」
【根拠】不動産登記事務取扱手続準則第87条第2項「共用部分又は団地共用部分である建物についての建物の所有者を証する情報は、共用部分若しくは団地共用部分である旨を定めた規約を設定したことを証する情報又は登記した他の区分所有者若しくは建物の所有者の全部若しくは一部の者が証明する情報とする。」
共用部分である旨の登記又は団地共用部分である旨の登記がある建物についての建物の区分の登記は、所有者以外の者は申請することができない(法54条2項)。そのため、令別表16の項の添付情報欄ロは、これらの登記がある建物について建物の分割の登記又は建物の区分の登記を申請するときは、当該建物の所有者を証する情報を提供するものとしている。準則87条2項は、その情報を、団地共用部分である旨を定めた規約を設定したことを証する情報などとしている。本試験では、平成29年度に、団地共用部分である旨の登記がある建物の滅失の登記で所有者を証する情報を添付しなければならないとする肢が正しいものとして出題されている。
【出典】不動産登記令 別表16の項(建物の分割の登記、建物の区分の登記又は建物の合併の登記)添付情報欄ロ https://laws.e-gov.go.jp/law/416CO0000000379 / 不動産登記事務取扱手続準則第87条第2項 https://www.moj.go.jp/content/001394394.pdf / 本試験 平成29年度 第18問 肢ウ(公式正解は「正しい」)
調査士 H22年 第15問 肢ウ 表題登記のある建物で当該建物の敷地である土地のみに抵当権の設定の登記があるものについて敷地権付きの建物の区分の登記を申請する場合において、抵当権者が抵当権の消滅を承諾したことを証する情報が提供されたときは、当該抵当権の登記が消滅した旨の登記がされる。 正誤と解説を見る
誤り
調査士 H22年 第15問 肢エ 抵当権の設定の登記がある建物を2個に区分する建物の区分の登記を申請する場合において、抵当権者が一方の区分建物についてのみ当該抵当権の消滅を承諾したことを証する情報が提供されたときは、もう一方の区分建物の登記記録にのみ抵当権の設定の登記が転写される。 正誤と解説を見る
正しい
不動産登記法の過去問
読んだら、本試験の肢で確かめる。
この不動産登記法の用語が問われた肢を、肢別演習で1肢ずつ○×で解けます。答えるとその場で正誤と解説、根拠の条文が出ます。