土地家屋調査士 ・ 不動産登記法
登録免許税
とうろくめんきょぜい
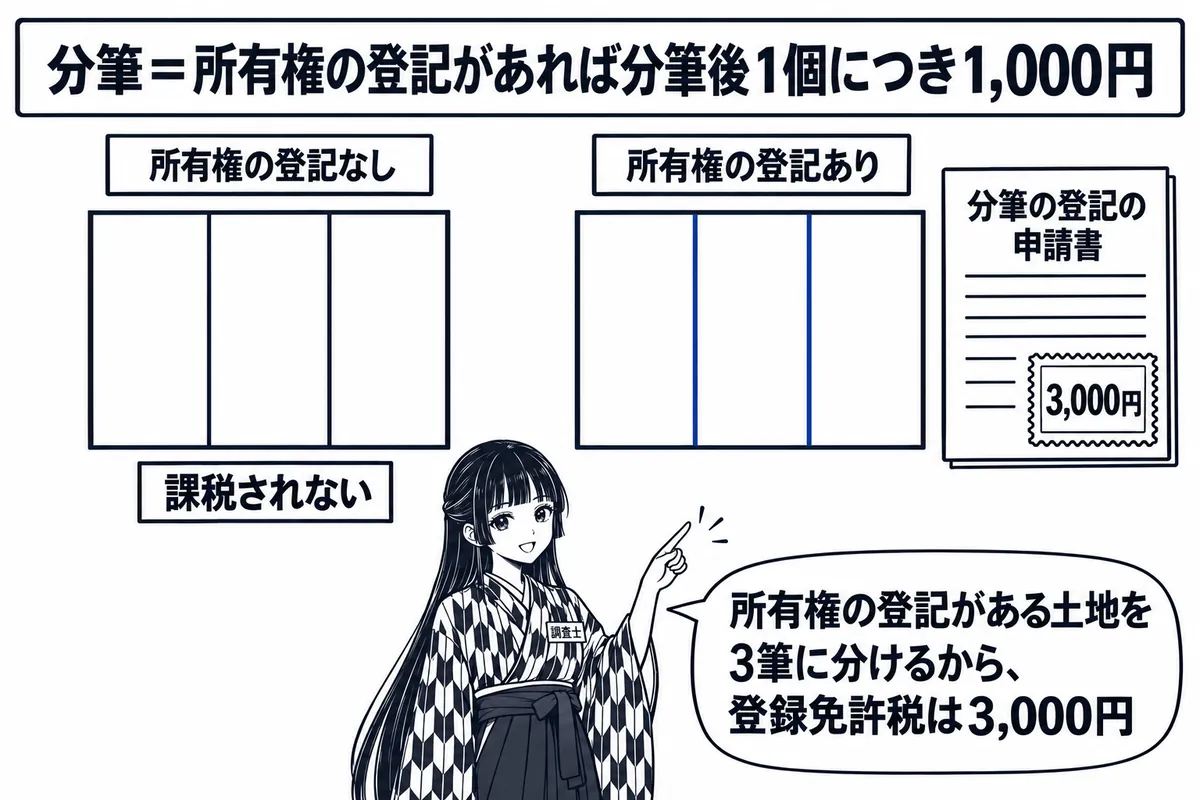
登記を受けるときに課される国税(登録免許税法)。表示に関する登記の多くは課されないが、所有権の登記のある土地の分筆・合筆や建物の分割・区分・合併の登記は、分筆等の後の不動産の個数1個につき1,000円が課される。
登録免許税は、登録免許税法の別表第一に掲げる登記等について課される国税です(同法2条)。課税標準と税率も別表第一が定めます(同法9条)。表題登記や地目の変更の登記など、表示に関する登記の多くは別表第一に掲げられていないので、課されません。申請するときは、登録免許税額を申請情報の内容とします(不動産登記規則189条1項)。
分筆・合筆は、所有権の登記があるときだけ1個1,000円
別表第一は、所有権の登記のある不動産の表示の変更の登記のうち、土地の分筆、建物の分割・区分を分筆等の後の不動産の個数1個につき1,000円、土地の合筆・建物の合併を合筆等の後の個数1個につき1,000円としています。所有権の登記がない土地の合筆には課されません。
合体は、所有権の保存の登記の税率が問題になる
合体による登記等で所有権の保存の登記をするときは、別表第一の所有権の保存の登記として、不動産の価額の1000分の4で計算します。表題登記がない建物と表題登記のみがある建物の合体のように、所有権の登記がされない場合は課されません。
登録免許税法 別表第一 一(十三)イ土地の分筆又は建物の分割若しくは区分による登記事項の変更の登記
分筆の登記を受任したら、所有権の登記の有無と分筆後の筆数から税額を出して申請情報に書きます。地方公共団体の代位による嘱託や墳墓地のように課されない場合もあるので、そのときは免除の根拠となる法令の条項を申請情報に書きます(規則189条2項)。
試験ではこう問われる
- 所有権の登記がない土地どうしの合筆には課されない(「1,000円」は誤り)
- 敷地権の登記がある土地の分筆にも課される(「課されない」は誤り)
- 表題部所有者の住所の更正の登記には課されない(「1,000円」は誤り)。合筆の登記を錯誤で抹消する登記も課されない
- 甲土地の一部を分筆して乙土地に合筆する登記を一の申請情報で申請すると2,000円
本試験で問われた肢
調査士 H28年 第19問 肢イ いずれも所有権の登記がない甲土地と乙土地を合筆する合筆の登記を申請するときは、納付すべき登録免許税の額は1,000円となる。 正誤と解説を見る
誤り
誤り。所有権の登記がない土地の合筆の登記には、登録免許税は課されない。
【ひっかけ】合筆の登記は合筆後の土地1筆につき1,000円と覚えていると、所有権の登記の有無を見落として1,000円と計算してしまう肢。
【根拠】登録免許税法別表第一 一(十三)ロ「ロ 土地の合筆又は建物の合併による登記事項の変更の登記 | 合筆又は合併後の不動産の個数 | 一個につき千円」
【根拠】登録免許税法別表第一 一(十四)「(十四) 付記登記、抹消された登記の回復の登記又は登記事項の更正若しくは変更の登記(これらの登記のうち、(一)から(十三)までに掲げるもの及び土地又は建物の表示に関するものを除く。) | 不動産の個数 | 一個につき千円」
土地の合筆による登記事項の変更の登記に合筆後の不動産の個数1個につき1,000円が課されるのは、所有権の登記のある不動産の表示の変更の登記としてである(登録免許税法別表第一 一(十三)ロ)。甲土地も乙土地も所有権の登記がないので、これに当たらない。登記事項の変更の登記を1個につき1,000円とする同(十四)も、土地又は建物の表示に関するものを除いている。したがって、この合筆の登記には登録免許税は課されない。
【出典】登録免許税法別表第一 一(十三)ロ https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法別表第一 一(十四) https://laws.e-gov.go.jp/law/342AC0000000035
調査士 H28年 第19問 肢ア 敷地権の登記がある土地について分筆の登記を申請するときは、登録免許税は課されない。 正誤と解説を見る
誤り
誤り。敷地権の登記がある土地は所有権の登記のある土地であり、その分筆の登記には分筆後の土地1筆につき1,000円の登録免許税が課される。
【ひっかけ】敷地権の登記がある土地は、建物と一体で扱われる特殊な土地なので、分筆の登記も課税されないように見せる肢。
【条文】不動産登記法44条「区分所有法第二条第六項に規定する敷地利用権(登記されたものに限る。)」
【根拠】登録免許税法別表第一 一(十三)イ「(十三) 所有権の登記のある不動産の表示の変更の登記で次に掲げるもの | | | イ 土地の分筆又は建物の分割若しくは区分による登記事項の変更の登記 | 分筆又は分割若しくは区分後の不動産の個数 | 一個につき千円」
所有権の登記のある不動産の表示の変更の登記のうち、土地の分筆による登記事項の変更の登記には、分筆後の不動産の個数1個につき1,000円の登録免許税が課される(登録免許税法別表第一 一(十三)イ)。敷地権は登記された敷地利用権であり(不動産登記法44条1項9号)、敷地権の目的である土地には所有権の登記がある。敷地権の登記があることは、登録免許税法4条・5条の非課税の場合に挙げられていない。本試験では、平成24年度にも、地上権が敷地権である旨の登記がある土地の分筆の登記には登録免許税が課されないとする肢が誤りとして出題されている。
【出典】登録免許税法別表第一 一(十三)イ https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 平成24年度 第19問 肢イ(公式正解は「誤り」)
調査士 R7年 第19問 肢ア 1個の建物の表題部所有者の住所の更正の登記の申請をする場合には、納付すべき登録免許税の額は1,000円となる。 正誤と解説を見る
誤り
誤り。表題部所有者の住所の更正の登記は表示に関する登記であり、登録免許税は課されない。
【ひっかけ】登記事項の更正の登記は1,000円(別表第一 一(十四))と覚えていると引っかかる。(十四)は表示に関する登記を除いている。
【根拠】登録免許税法別表第一 一(十四)「付記登記、抹消された登記の回復の登記又は登記事項の更正若しくは変更の登記(これらの登記のうち、(一)から(十三)までに掲げるもの及び土地又は建物の表示に関するものを除く。)不動産の個数一個につき千円」
表題部所有者の住所は、所有権の登記がない不動産の表示に関する登記の登記事項である(法27条3号)。その更正の登記は表示に関する登記であり、登録免許税法別表第一 一(十四)の「登記事項の更正若しくは変更の登記」は、土地又は建物の表示に関するものを除いている。表示に関する登記で課税されるのは、所有権の登記のある不動産の分筆・合筆、建物の分割・区分・合併による登記事項の変更の登記(同(十三))などに限られる。したがって、1,000円ではなく、登録免許税は課されない。
【ポイント】表示に関する登記は原則非課税。課税されるのは所有権の登記がある不動産の分筆・合筆・分割・区分・合併。
【出典】登録免許税法別表第一 一(十四) https://laws.e-gov.go.jp/law/342AC0000000035
調査士 R7年 第19問 肢ウ いずれも所有権の登記のある3筆の土地を合筆する旨の登記をした後に、錯誤を原因として当該登記を抹消する旨の登記の申請をする場合には、納付すべき登録免許税の額は3,000円となる。 正誤と解説を見る
誤り
誤り。合筆の登記の抹消は土地の表題部の登記の抹消であり、登録免許税は課されない。3,000円にはならない。
【ひっかけ】登記の抹消は不動産1個につき1,000円(別表第一 一(十五))で、合筆前の3筆に戻るので3,000円と計算させる肢。(十五)は表題部の登記の抹消を除いている。
【根拠】登録免許税法別表第一 一(十五)「登記の抹消(土地又は建物の表題部の登記の抹消を除く。)不動産の個数一個につき千円(同一の申請書により二十個を超える不動産について登記の抹消を受ける場合には、申請件数一件につき二万円)」
【根拠】登録免許税法別表第一 一(十三)「所有権の登記のある不動産の表示の変更の登記で次に掲げるもの イ 土地の分筆又は建物の分割若しくは区分による登記事項の変更の登記 分筆又は分割若しくは区分後の不動産の個数一個につき千円 ロ 土地の合筆又は建物の合併による登記事項の変更の登記 合筆又は合併後の不動産の個数一個につき千円」
登録免許税法別表第一 一(十五)の「登記の抹消」は、土地又は建物の表題部の登記の抹消を除いている。合筆の登記は表題部の登記であり、錯誤を原因とするその抹消は表題部の登記の抹消に当たるため、(十五)による課税はない。表示に関する登記で課税されるのは、所有権の登記のある土地の分筆又は合筆による登記事項の変更の登記(同(十三))であり、その抹消は挙げられていない。本試験では、平成24年度に、分筆の登記の抹消の登録免許税が1,000円となるとする肢が誤りとして出題されている。
【出典】登録免許税法別表第一 一(十五) https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法別表第一 一(十三) https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 平成24年度 第19問 肢ア(公式正解は「誤り」)
調査士 H24年 第19問 肢エ 所有権の登記がある甲土地の一部を分筆してこれを所有権の登記がある乙土地に合筆する合筆の登記を一の申請情報によって申請する場合に納付すべき登録免許税の額は、2,000円となる。 正誤と解説を見る
正しい
調査士 H26年 第17問 肢イ 所有権の登記がある建物と表題登記があるが所有権の登記がない建物について合体による登記等を申請する場合において、合体後の建物の価額が6,000万円であり、所有権の登記がない建物の所有者が合体後の建物について有することとなる持分の割合を10分の3としたときは、登録免許税額は9万円である。 正誤と解説を見る
誤り
誤り。登録免許税額は7万2,000円である。課税標準は合体後の建物の価額6,000万円に持分の割合10分の3を乗じた1,800万円で、所有権の保存の登記の税率1000分の4を乗じる。
【ひっかけ】合体による登記等と所有権の登記を併せて申請する場面で、課税標準になるのが合体後の建物のどの部分の価額か、どの税率を使うかを取り違えさせる計算の肢。
【条文】不動産登記法49条「第四号に掲げる場合にあっては当該表題登記がある建物(所有権の登記がある建物を除く。以下この条において同じ。)の表題部所有者」
【根拠】登録免許税法別表第一 一(一)「(一) 所有権の保存の登記 | 不動産の価額 | 千分の四」
【根拠】登録免許税法第10条第2項「前項に規定する登記又は登録をする場合において、当該登記又は登録が別表第一第一号又は第二号に掲げる不動産又は船舶の所有権の持分の取得に係るものであるときは、当該不動産又は船舶の価額は、当該不動産又は船舶の同項の規定による価額に当該持分の割合を乗じて計算した金額による。」
合体前の建物に表題登記があるが所有権の登記がない建物があるときは、その表題部所有者を合体後の建物の登記名義人とする所有権の登記を併せて申請しなければならない(法49条1項後段)。この所有権の登記は、所有権の登記がない建物の所有者が合体後の建物について有する持分についての所有権の保存の登記であり、税率は1000分の4である(登録免許税法別表第一 一(一))。持分についての登記の課税標準は、不動産の価額に持分の割合を乗じて計算する(同法10条2項)。6,000万円×10分の3=1,800万円が課税標準となり、1,800万円×1000分の4=7万2,000円となる。
【出典】登録免許税法別表第一 一(一) https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法第10条第2項 https://laws.e-gov.go.jp/law/342AC0000000035
不動産登記法の過去問
読んだら、本試験の肢で確かめる。
この不動産登記法の用語が問われた肢を、肢別演習で1肢ずつ○×で解けます。答えるとその場で正誤と解説、根拠の条文が出ます。