土地家屋調査士 ・ 不動産登記法
登録免許税の非課税
とうろくめんきょぜいのひかぜい
受ける者や登記の種類によって登録免許税が課されないこと。国や地方公共団体などが自己のために受ける登記(登録免許税法4条1項)や、これらの者が他の者に代位してする登記(同法5条1号)などが当たる。
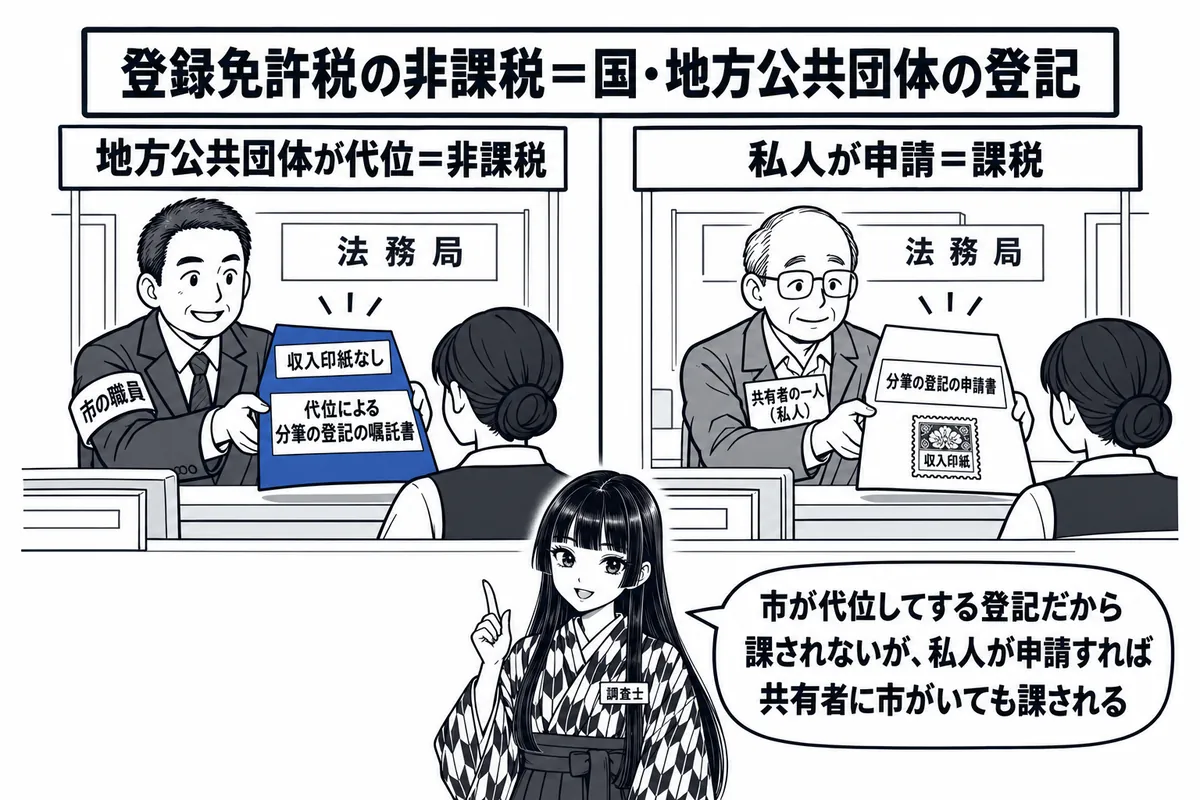
国と別表第二に掲げる者(地方公共団体など)が自己のために受ける登記等には、登録免許税は課されません(登録免許税法4条1項)。また、同法5条は、受ける者にかかわらず課されない登記を列挙しています。こうした非課税の登記を申請するときは、申請情報に免除の根拠となる法令の条項を書きます(不動産登記規則189条2項)。
国・地方公共団体が代位してする登記は課されない
国又は別表第二に掲げる者が、これらの者以外の者に代位してする登記は課されません(5条1号)。私人や株式会社を所有権の登記名義人とする土地の一部を取得した地方公共団体が、代位して分筆の登記を嘱託する場合がこれに当たります。墳墓地に関する登記も課されません(同条10号)。
私人が申請する分筆は、共有者に地方公共団体がいても課される
地方公共団体と私人が所有権の登記名義人である土地について、私人が分筆の登記を申請する場合は課されます。国と私人が共有する土地を2筆にする分筆の登記も2,000円です。宗教法人は別表第二に掲げられていないので、宗教法人が所有権の登記名義人である土地の分筆にも課されます。
登録免許税法 5条1号国又は別表第二に掲げる者がこれらの者以外の者に代位してする登記又は登録
不動産登記規則 189条2項登録免許税法又は租税特別措置法(昭和三十二年法律第二十六号)その他の法令の規定により登録免許税を免除されている場合には、前項の規定により申請情報の内容とする事項(以下「登録免許税額等」という。)に代えて、免除の根拠となる法令の条項を申請情報の内容としなければならない。
道路用地の買収では、地方公共団体が地権者に代位して分筆の登記を嘱託することがあり、調査士がその測量と嘱託書の作成を受託します。嘱託情報には、登録免許税額に代えて免除の根拠となる条項(登録免許税法5条1号)を書きます。
試験ではこう問われる
- 地方公共団体が私人(株式会社を含む)に代位して分筆の登記を嘱託するときは課されない
- 地方公共団体と私人が所有権の登記名義人である土地を私人が分筆申請するときは課される(「課されない」は誤り)
- 宗教法人が所有権の登記名義人である土地の分筆は課される(「非課税」は誤り)
- 免除されるときは、免除の根拠となる法令の条項を申請情報の内容としなければならない
本試験で問われた肢
調査士 R6年 第8問 肢エ 株式会社が所有権の登記名義人である甲土地について、地方公共団体が代位により甲土地から乙土地を分筆する分筆の登記を嘱託する場合には、登録免許税は課されない。 正誤と解説を見る
正しい
正しい。地方公共団体が所有権の登記名義人に代位してする分筆の登記の嘱託には、登録免許税は課されない。
【ひっかけ】分筆の登記には分筆後の土地1筆につき登録免許税がかかり、所有権の登記名義人は株式会社で非課税の主体ではないので、課税されるように見える。
【根拠】登録免許税法第5条第1号「次に掲げる登記等(…)については、登録免許税を課さない。 一 国又は別表第二に掲げる者がこれらの者以外の者に代位してする登記又は登録」
登録免許税法5条1号は、国又は別表第二に掲げる者がこれらの者以外の者に代位してする登記を、登録免許税を課さない登記として挙げている。地方公共団体は同法の別表第二に掲げられている。登記名義人が株式会社であっても、地方公共団体が代位して嘱託する分筆の登記はこれに当たる。本試験では、平成24年度・平成28年度・令和7年度にも、私人を所有権の登記名義人とする土地について地方公共団体が代位による分筆の登記を嘱託する場合に登録免許税は課されないとする肢が正しいものとして出題されている。
【ポイント】国・地方公共団体自身が受ける登記(登録免許税法4条1項)だけでなく、国・地方公共団体が他人に代位してする登記(同法5条1号)も非課税。
【出典】登録免許税法第5条第1号 https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 平成24年度 第19問 肢オ(公式正解は「正しい」) / 本試験 平成28年度 第19問 肢オ(公式正解は「正しい」) / 本試験 令和7年度 第19問 肢イ(公式正解は「正しい」)
調査士 R5年 第9問 肢エ 地方公共団体及び私人が所有権の登記名義人である土地について、当該私人が分筆の登記を申請する場合には、登録免許税は課されない。 正誤と解説を見る
誤り
誤り。地方公共団体と私人が所有権の登記名義人である土地について私人が分筆の登記を申請する場合には、登録免許税が課される。
【ひっかけ】所有権の登記名義人に非課税の地方公共団体が含まれているので、登記全体が非課税になるように見える。
【根拠】登録免許税法第4条第1項「国及び別表第二に掲げる者が自己のために受ける登記等については、登録免許税を課さない。」
【根拠】登録免許税法別表第一 1(十三)イ「イ 土地の分筆又は建物の分割若しくは区分による登記事項の変更の登記 分筆又は分割若しくは区分後の不動産の個数 一個につき千円」
国及び登録免許税法別表第二に掲げる者(地方公共団体を含む)が自己のために受ける登記等には、登録免許税を課さない(同法4条1項)。肢の分筆の登記は私人が申請するもので、地方公共団体が自己のために受ける登記ではない。所有権の登記のある土地の分筆の登記には、分筆後の土地1個につき1,000円が課される(同法別表第一1(十三)イ)。本試験では、令和2年度に、国と私人が共有する所有権の登記のある土地を2筆にする分筆の登記の申請の登録免許税を2,000円とする肢が正しいものとして出題されている。
【ポイント】非課税は国・地方公共団体等が「自己のために受ける」登記と、これらが代位してする登記。私人が申請する共有地の分筆は課税。
【出典】登録免許税法第4条第1項 https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法別表第一 1(十三)イ https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 令和2年度 第19問 肢イ(公式正解は「正しい」)
調査士 H28年 第19問 肢オ 私人を所有権の登記名義人とする土地の一部を取得した地方公共団体が、代位による分筆の登記を嘱託するときは、登録免許税は課されない。 正誤と解説を見る
正しい
正しい。地方公共団体が私人に代位してする分筆の登記の嘱託には、登録免許税は課されない。
【根拠】登録免許税法第5条第1号「一国又は別表第二に掲げる者がこれらの者以外の者に代位してする登記又は登録」
【根拠】登録免許税法別表第二「地方公共団体 | 地方自治法(昭和二十二年法律第六十七号)」
国又は登録免許税法別表第二に掲げる者がこれらの者以外の者に代位してする登記には、登録免許税を課さない(登録免許税法5条1号)。地方公共団体は別表第二に掲げられている。したがって、土地の一部を取得した地方公共団体が、所有権の登記名義人である私人に代位して分筆の登記を嘱託するときは、登録免許税は課されない。本試験では、令和7年度、令和6年度、平成24年度にも同じ内容の肢が正しいものとして出題されている。
【出典】登録免許税法第5条第1号 https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法別表第二 https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 令和7年度 第19問 肢イ(公式正解は「正しい」) / 本試験 令和6年度 第8問 肢エ(公式正解は「正しい」) / 本試験 平成24年度 第19問 肢オ(公式正解は「正しい」)
調査士 R7年 第19問 肢イ 私人を所有権の登記名義人とする土地の一部を買い受けた地方公共団体が、私人に代位して当該土地を2筆にする分筆の登記の嘱託をする場合には、登録免許税は課されない。 正誤と解説を見る
正しい
正しい。地方公共団体が私人に代位してする分筆の登記の嘱託には、登録免許税は課されない。
【ひっかけ】所有権の登記がある土地の分筆は分筆後の土地1筆につき1,000円が課されるので、嘱託でも課税されるように見える。国・地方公共団体の代位登記は非課税。
【根拠】登録免許税法第5条第1号「国又は別表第二に掲げる者がこれらの者以外の者に代位してする登記又は登録」
【根拠】登録免許税法別表第二 非課税法人の表「地方公共団体 地方自治法(昭和二十二年法律第六十七号)」
国又は登録免許税法別表第二に掲げる者がこれらの者以外の者に代位してする登記には、登録免許税を課さない(登録免許税法5条1号)。地方公共団体は別表第二に掲げられている。したがって、土地の一部を買い受けた地方公共団体が、所有権の登記名義人である私人に代位して分筆の登記を嘱託する場合には、登録免許税は課されない。本試験では、令和6年度、平成28年度、平成24年度にも同じ内容の肢が正しいものとして出題されている。
【出典】登録免許税法第5条第1号 https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法別表第二 非課税法人の表 https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 令和6年度 第8問 肢エ(公式正解は「正しい」) / 本試験 平成28年度 第19問 肢オ(公式正解は「正しい」) / 本試験 平成24年度 第19問 肢オ(公式正解は「正しい」)
調査士 R2年 第19問 肢オ 第1欄:1個の建物の表題部所有者の住所の変更の登記の申請 第2欄:宗教法人が所有権の登記名義人である土地を2筆にする分筆の登記の申請 第3欄:非課税 正誤と解説を見る
誤り
誤り。表題部所有者の住所の変更の登記は非課税であるが、宗教法人が所有権の登記名義人である土地を2筆にする分筆の登記には2,000円が課される。
【ひっかけ】宗教法人は境内地などの取得の登記で非課税になる場合があるので、分筆の登記も非課税であるように見せる肢。
【条文】不動産登記法27条「所有者の氏名又は名称及び住所」
【根拠】登録免許税法別表第一 一(十四)「(十四) 付記登記、抹消された登記の回復の登記又は登記事項の更正若しくは変更の登記(これらの登記のうち、(一)から(十三)までに掲げるもの及び土地又は建物の表示に関するものを除く。)」
【根拠】登録免許税法第4条第2項「別表第三の第一欄に掲げる者が自己のために受けるそれぞれ同表の第三欄に掲げる登記等(同表の第四欄に財務省令で定める書類の添附があるものに限る旨の規定がある登記等にあつては、当該書類を添附して受けるものに限る。)については、登録免許税を課さない。」
表題部所有者の住所は表示に関する登記の登記事項で(法27条3号)、その変更の登記は登録免許税法別表第一 一(十四)の括弧書きで除かれた土地又は建物の表示に関するものに当たり、課税されない。宗教法人は別表第二の非課税法人ではなく、別表第三に掲げられている。別表第三により非課税となるのは、同表の第三欄に掲げる登記等で財務省令で定める書類の添付があるものに限られ(同法4条2項)、宗教法人について挙がっているのは境内建物の所有権の取得登記や境内地の権利の取得登記などである。分筆の登記はこれに当たらないので、第2欄は分筆後の2筆について2,000円となり(別表第一 一(十三)イ)、第3欄の「非課税」と一致しない。本試験では、令和7年度に、表題部所有者の住所の更正の登記の登録免許税を1,000円とする肢が誤りとして出題されている。
【ポイント】宗教法人の非課税は別表第三の取得登記などに限られる。表示に関する登記で課税されるのは分筆・合筆・分割・区分・合併。
【出典】登録免許税法別表第一 一(十四) https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法第4条第2項 https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法別表第三 十二 宗教法人 https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法別表第一 一(十三) https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 令和7年度 第19問 肢ア(公式正解は「誤り」)
調査士 H29年 第6問 肢オ 甲土地から乙土地を分筆する分筆の登記を申請する場合において、登録免許税が免除されるときは、免除の根拠となる法令の条項を申請情報の内容としなければならない。 正誤と解説を見る
正しい
正しい。登録免許税が免除される場合は、登録免許税額に代えて、免除の根拠となる法令の条項を申請情報の内容としなければならない。
【ひっかけ】免除されるなら税について何も書かなくてよいように見せる作り方。
登記の申請においては、登録免許税額を申請情報の内容としなければならない(規則189条1項)。登録免許税法又は租税特別措置法その他の法令の規定により登録免許税を免除されている場合には、登録免許税額等に代えて、免除の根拠となる法令の条項を申請情報の内容としなければならない(規則189条2項)。分筆の登記でも、免除されるときは根拠の条項を申請情報の内容とする。軽減されている場合は、登録免許税額等のほか、軽減の根拠となる法令の条項を申請情報の内容とする(同条3項)。
不動産登記法の過去問
読んだら、本試験の肢で確かめる。
この不動産登記法の用語が問われた肢を、肢別演習で1肢ずつ○×で解けます。答えるとその場で正誤と解説、根拠の条文が出ます。