土地家屋調査士 ・ 不動産登記法
登録免許税の還付
とうろくめんきょぜいのかんぷ
登記の申請の却下・取下げや過大な納付があったときに、納めた登録免許税を返してもらうこと(登録免許税法31条)。取下げのときは、還付に代えて、消印された印紙を再使用できる証明を受けることもできる。
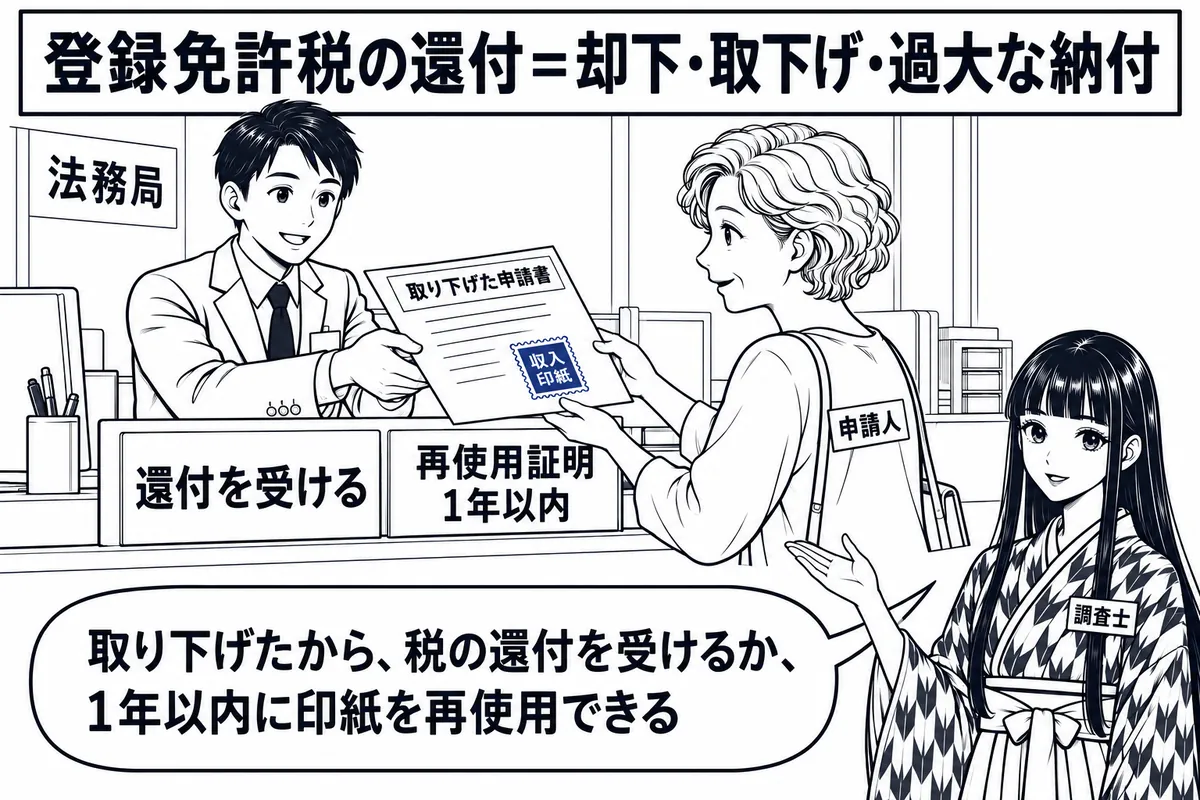
書面申請で登録免許税を印紙で納めたあと、申請を取り下げたり却下されたりすると、その税は使われません。登記機関は、却下・取下げ・過大な納付があったときは、納付された額などを所轄税務署長に通知し(登録免許税法31条1項)、税務署から還付されます。
取下げのときは、印紙の再使用証明も選べる
申請の取下げにあわせて、申請書に貼り付けられた印紙で消印されたものを、取下げの日から1年以内に同じ登記官署等での登記等に再使用したい旨の申出があれば、登記機関は再使用できる証明をすることができます(31条3項)。この場合、その印紙の税は還付されません。却下の場合も、登記機関が再使用させることを適当と認めるときは同じです(同条4項)。
還付金の受領は、委任状の「一切の権限」では足りない
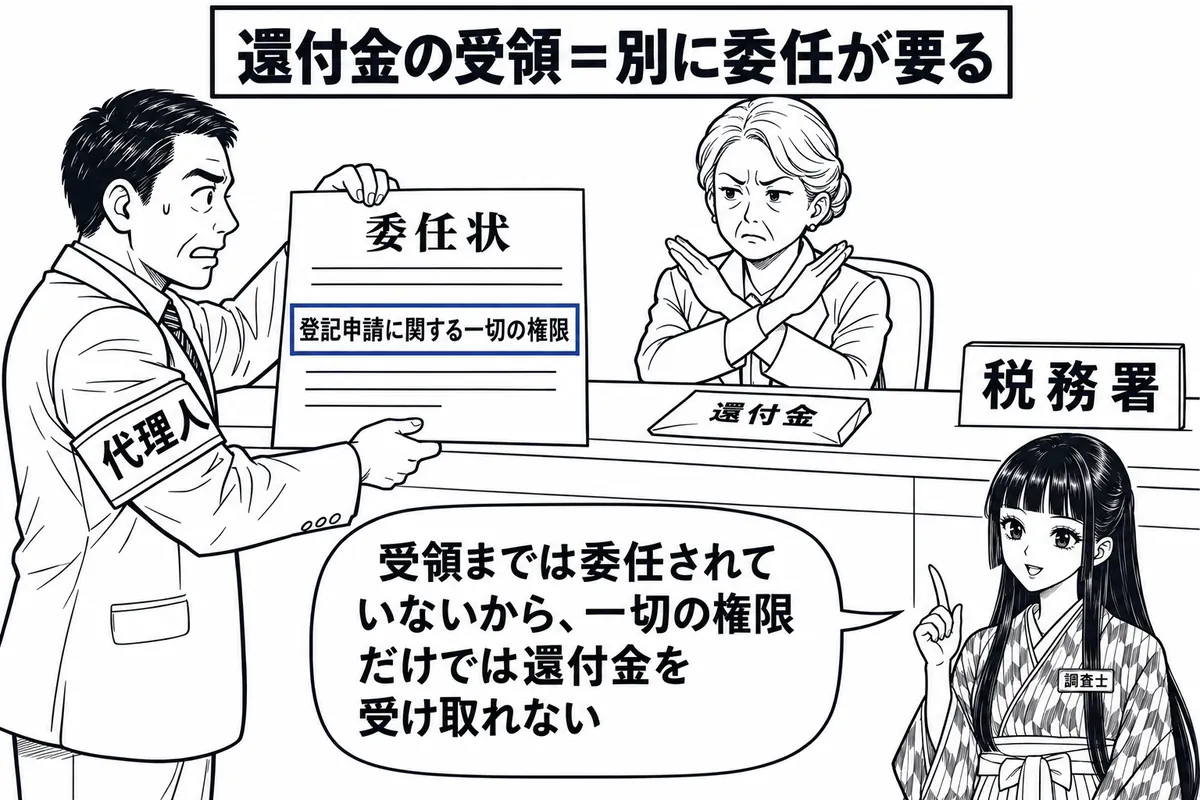
本試験では、委任状に「登記申請に関する一切の権限」「分合筆の登記申請に関する一切の件」とだけ書かれた代理人は、過誤納の還付金を受領できない、とする扱いが2度正解になっています(令和2年第4問イは「受領できない」を正、令和7年第7問オは「受領できる」を誤り)。受領まで任せるなら、そのための委任を別に受けておきます。
登録免許税法 31条3項当該取下げの日から一年以内に再使用したい旨の申出があつたときは、政令で定めるところにより、当該領収証書又は印紙につき再使用することができる証明をすることができる。
申請を取り下げたときは、近いうちに同じ登記所へ再申請する見込みがあれば再使用証明を、見込みがなければ還付を選びます。還付金を事務所で受け取るつもりなら、委任状に還付金の受領を明記しておきます。
試験ではこう問われる
- 委任状に「一切の権限」とだけある代理人は、過誤納の還付金を受領できない(「受領できる」は誤り)
- 書面申請を取り下げるとき、消印された印紙を再使用したい旨の申出ができる。期限は取下げの日から1年以内
- 再使用証明を受けた印紙の税は還付されない。再使用しないこととなったときは、証明のあった日から1年を経過した日までに還付の申出ができる
本試験で問われた肢
調査士 R7年 第7問 肢オ 本件登記申請の際に納付した登録免許税に過誤納があった場合には、Bは、本件委任状に基づいて、株式会社Aを代理してその還付金を受領することができる。 正誤と解説を見る
誤り
誤り。登録免許税の過誤納による還付金の受領は登記申請の手続そのものではなく、「登記申請に関する一切の件」の委任だけでは、Bは株式会社Aを代理して還付金を受領することができない。
【ひっかけ】登録免許税の納付は登記申請の一部なので、その還付の受領も「登記申請に関する一切の件」に含まれるように見える。還付は登記申請の完了後に登録免許税法の手続として行われる別の行為である。
【根拠】登録免許税法第31条第1項「登記機関は、次の各号に掲げる場合のいずれかに該当する場合には、遅滞なく、当該各号に定める登録免許税の額その他政令で定める事項を登記等の申請をした者又は登記等を受けた者(これらの者が二人以上ある場合には、そのうち登記機関の選定した者)の当該登録免許税に係る第八条第二項の規定による納税地の所轄税務署長に通知しなければならない。」
【根拠】登録免許税法第31条第2項「登記等を受けた者は、当該登記等の申請書(当該登記等が官庁又は公署の嘱託による場合にあつては当該登記等の嘱託書とし、当該登記等が免許等である場合にあつては財務省令で定める書類とする。)に記載した登録免許税の課税標準又は税額の計算が国税に関する法律の規定に従つていなかつたこと又は当該計算に誤りがあつたことにより、登録免許税の過誤納があるときは、当該登記等を受けた日(当該登記等が免許等である場合において、当該免許等に係る第二十四条第一項又は第二十四条の二第二項(第二十四条の三第二項の規定により読み替えて適用する場合を含む。)に規定する期限が当該免許等をした日後であるときは、当該期限)から五年を経過する日までに、政令で定めるところにより、その旨を登記機関に申し出て、前項の通知をすべき旨の請求をすることができる。」
登録免許税の過誤納があったときは、登記機関が納税地の所轄税務署長に通知し(登録免許税法31条1項)、登記等を受けた者は登記等を受けた日から5年を経過する日までに登記機関に申し出てその通知をすべき旨を請求することができる(同条2項)。還付金を受領する行為は、登記申請の手続が終わった後に行う金銭の受領であり、登記申請の代理権には含まれない。代理人が還付金を受領するには、本人から還付金の受領についての委任を別に受けることを要する。本試験では、令和2年度に、「土地の合筆の登記申請に関する一切の権限」の委任状で申請した代理人は過誤納の還付金を受領することができないという肢が正しいものとして出題されている。
【ポイント】委任状の「登記申請に関する一切の件」に入らないもの: 還付金の受領、登記識別情報の暗号化・復号など。別に委任事項として書く。
【出典】登録免許税法第31条第1項 https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法第31条第2項 https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 令和2年度 第4問 肢イ(公式正解は「正しい」)
調査士 R2年 第4問 肢イ Bは、土地の合筆の登記の申請の際に納付した登録免許税に過誤納があった場合、その還付金を受領することができない。 正誤と解説を見る
正しい
正しい。登録免許税の過誤納金の還付金の受領は登記の申請手続とは別の行為であり、「土地の合筆の登記申請に関する一切の権限」の委任だけでは、Bは還付金を受領することができない。
【ひっかけ】登録免許税は登記の申請の際に納めるものなので、その還付金の受領も登記申請に関する権限に含まれるように見える。
【根拠】登録免許税法第31条第1項「登記機関は、次の各号に掲げる場合のいずれかに該当する場合には、遅滞なく、当該各号に定める登録免許税の額その他政令で定める事項を登記等の申請をした者又は登記等を受けた者(これらの者が二人以上ある場合には、そのうち登記機関の選定した者)の当該登録免許税に係る第八条第二項の規定による納税地の所轄税務署長に通知しなければならない。」
【根拠】登録免許税法第31条第1項第3号「過大に登録免許税を納付して登記等を受けた場合 当該過大に納付した登録免許税の額」
登記機関は、過大に登録免許税を納付して登記等を受けた場合には、その額を登記等を受けた者の納税地の所轄税務署長に通知しなければならない(登録免許税法31条1項3号)。還付金はこの通知を受けて支払われるもので、その受領は、合筆の登記が完了した後に行う金銭の受領であり、登記の申請手続そのものではない。代理人が還付金を受領するには、本人から還付金の受領について別に委任を受ける必要がある。本試験では、令和7年度にも、分合筆の登記申請に関する一切の件と記載された委任状に基づいて代理人が還付金を受領することができるとする肢が誤りとして出題されている。
【出典】https://www.nishio-shinichi-office.com/%E5%9C%9F%E5%9C%B0%E5%AE%B6%E5%B1%8B%E8%AA%BF%E6%9F%BB%E5%A3%AB%E8%A9%A6%E9%A8%93%E9%81%8E%E5%8E%BB%E5%95%8F-%E8%A7%A3%E8%AA%AC-%E7%84%A1%E6%96%99/%E5%9C%9F%E5%9C%B0%E5%AE%B6%E5%B1%8B%E8%AA%BF%E6%9F%BB%E5%A3%AB%E8%A9%A6%E9%A8%93-%E4%BB%A4%E5%92%8C%EF%BC%92%E5%B9%B4%E5%BA%A6/%E9%81%8E%E5%8E%BB%E5%95%8Fr2-4/ (二次資料。取下げ・還付金・登記識別情報・審査請求の各肢について、特別の委任を要するとする説明で一致) / 登録免許税法第31条第1項 https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法第31条第1項第3号 https://laws.e-gov.go.jp/law/342AC0000000035 / 本試験 令和7年度 第7問 肢オ(公式正解は「誤り」)
調査士 H29年 第10問 肢ウ 書面申請の方法による登記の申請であって登録免許税の納付を要するものを取り下げた者は、当該登記の申請書に貼り付けられた印紙で消印がされたものを当該取下げの日から1年以内に再使用したい旨の申出をすることができる。 正誤と解説を見る
正しい
正しい。登記の申請を取り下げた者は、申請書に貼り付けた印紙で消印がされたものを、取下げの日から1年以内に再使用したい旨の申出をすることができる。
【根拠】登録免許税法第31条第3項「登記機関は、登記等を受ける者から登記等の申請の取下げにあわせて、当該登記等の申請書(当該登記等が第二十三条の官庁又は公署の嘱託による場合にあつては当該登記等の嘱託書とし、当該登記等が免許等である場合にあつては当該登記等に係る登記機関の定める書類とする。次項において同じ。)に貼り付けられた登録免許税の領収証書又は印紙で使用済みの旨の記載又は消印がされたものを当該登記官署等における登記等について当該取下げの日から一年以内に再使用したい旨の申出があつたときは、政令で定めるところにより、当該領収証書又は印紙につき再使用することができる証明をすることができる。この場合には、第五項の申出があつたときを除き、当該証明を受けた領収証書又は印紙に係る登録免許税は、還付しない。」
【根拠】登録免許税法第31条第5項「第三項(前項において準用する場合を含む。)の証明を受けた者は、当該証明に係る領収証書又は印紙を再使用しないこととなつたときは、当該証明をした登記機関に対し、当該証明のあつた日から一年を経過した日までに、政令で定めるところにより、当該証明を無効とするとともに、当該領収証書で納付した登録免許税又は当該印紙の額に相当する登録免許税の還付を受けたい旨の申出をすることができる。」
登記機関は、登記等の申請の取下げにあわせて、申請書に貼り付けられた印紙で消印がされたものを、取下げの日から一年以内に再使用したい旨の申出があったときは、再使用することができる証明をすることができる(登録免許税法31条3項)。この証明を受けた印紙に係る登録免許税は、5項の申出があったときを除き、還付されない(同項後段)。再使用しないこととなったときは、証明のあった日から1年を経過した日までに、証明を無効とし還付を受けたい旨の申出をすることができる(同条5項)。申出は、再使用証明申出書によってする(準則129条1項)。本試験では、平成22年度にも、取下げの際に消印された印紙の再使用の申出をすることができるとする肢が正しいものとして出題されている。
【ポイント】取下げのときは、還付を受けるか、1年以内の再使用証明を受けるかを選べる。
【出典】登録免許税法第31条第3項 https://laws.e-gov.go.jp/law/342AC0000000035 / 登録免許税法第31条第5項 https://laws.e-gov.go.jp/law/342AC0000000035 / 不動産登記事務取扱手続準則第129条第1項 https://www.moj.go.jp/content/001394394.pdf / 本試験 平成22年度 第8問 肢イ(公式正解は「正しい」)
調査士 H22年 第8問 肢イ 書面申請の方法によって行った登記の申請を取り下げる場合には、登記官に対し、その申請書にはり付けた登録免許税の印紙で消印されたものを再使用したい旨の申出をすることができる。 正誤と解説を見る
正しい
不動産登記法の過去問
読んだら、本試験の肢で確かめる。
この不動産登記法の用語が問われた肢を、肢別演習で1肢ずつ○×で解けます。答えるとその場で正誤と解説、根拠の条文が出ます。