土地家屋調査士法人と公共嘱託登記土地家屋調査士協会|設立・社員・解散の比較|土地家屋調査士試験
土地家屋調査士法人の設立・定款・登記・成立の届出、社員の資格と責任、脱退・解散・清算を条文で整理し、令和元年改正の一人法人も確認。公共嘱託登記土地家屋調査士協会の設立要件・業務・監督と、個人の調査士との違いを比較表にまとめ、過去問の×肢の型とあわせて解説します。
土地家屋調査士法の第20問には、平成26年度以降、調査士法人の肢がほとんどの年に入ります。平成29年度 第20問は5つの肢すべてが調査士法人の問題で、令和に入ってからも、代表社員の定め方、定款変更の届出先、清算の監督などが繰り返し問われています。
結論を先に示します。調査士法人は「社員は全員が調査士」「設立の登記で成立」「届出先は調査士会と連合会」「解散・清算は裁判所の監督」の4点が骨組みです。 一方、公共嘱託登記土地家屋調査士協会(以下「協会」)は一般社団法人で、届出先も監督も法務局又は地方法務局の長になります。法人と協会は、同じ「調査士の団体」に見えて、根拠も監督の仕組みもまったく違います。
調査士法の全体像は土地家屋調査士法のポイントで整理しています。この記事は、その中の調査士法人と協会を、設立から解散まで条文に沿って深掘りします。法人が行える業務の細目(施行規則29条)は業務の範囲の記事、法人に対する懲戒と業務の制限(36条の3)は懲戒と業務の制限の記事で扱っているので、ここでは要点だけに触れます。
調査士法人の設立
設立できるのは調査士だけ
調査士は、調査士法の第5章の定めるところにより、土地家屋調査士法人を設立できます(26条)。調査士法人とは、「調査士の業務を行うことを目的として、調査士が設立した法人」をいいます。名称中には「土地家屋調査士法人」という文字を使わなければならず(27条)、調査士法人でない者がこの名称や紛らわしい名称を使うことは禁止されています(68条4項)。
定款の作成と認証
調査士法人を設立するには、社員となろうとする調査士が定款を定めなければなりません(31条1項)。定款には会社法30条1項が準用され(31条2項)、公証人の認証を受けて効力が生じます。定款の必要的記載事項は次の5つです(31条3項)。
| 号 | 記載事項 |
|---|---|
| 1号 | 目的 |
| 2号 | 名称 |
| 3号 | 主たる事務所及び従たる事務所の所在地 |
| 4号 | 社員の氏名及び住所 |
| 5号 | 社員の出資に関する事項 |
令和元年改正で一人法人が可能に
令和元年の改正(2020年8月施行)までは、社員となろうとする調査士が「共同して」定款を定めることとされ、設立には2人以上の調査士が必要でした。改正で「共同して」の文言がなくなり、現行の31条1項は、社員となろうとする調査士が1人でも定款を定めて設立できる形になっています。
この改正は過去問の正誤を逆転させました。平成29年度 第20問 オの「社員となろうとする土地家屋調査士が1人で定款を定めて設立することができる」は、出題当時は誤りの肢でしたが、現行法では正しい肢です。令和6年度 第20問 オでは、社員となろうとする調査士が1人でも設立できるとする肢が、正しいとされました。
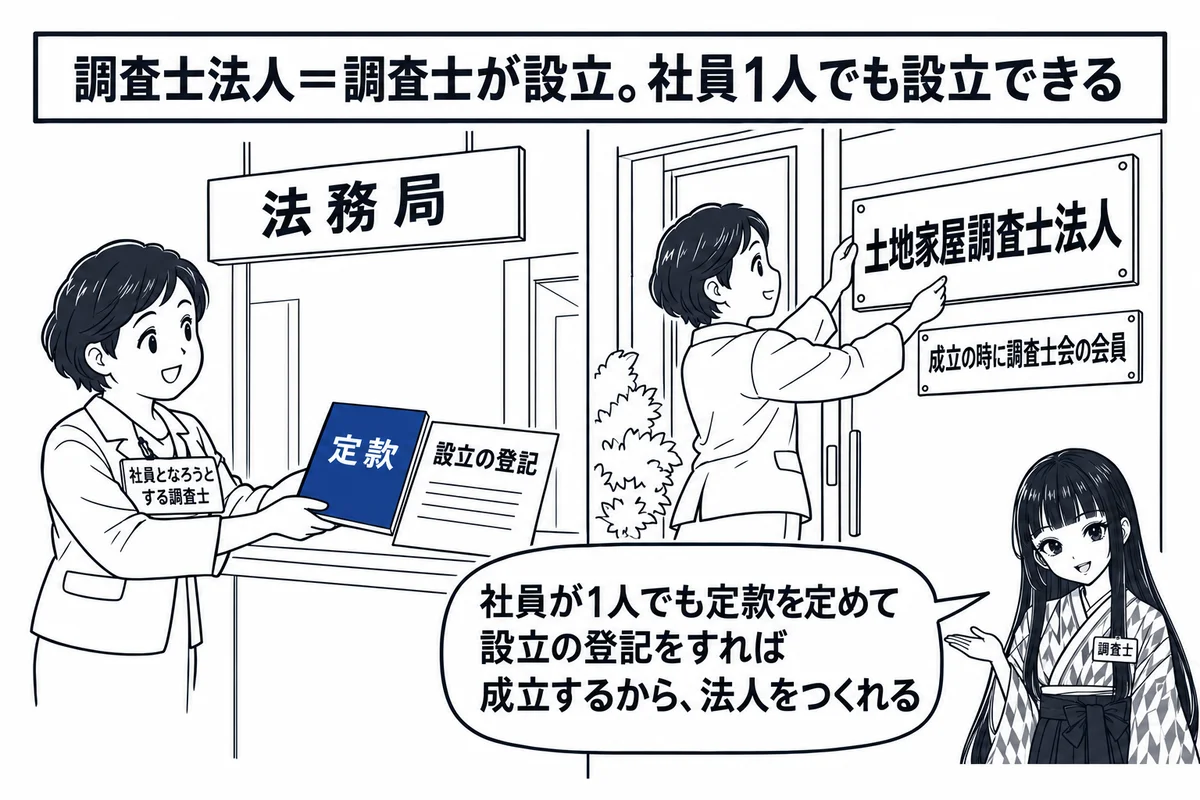
成立は設立の登記の時
調査士法人は、政令で定めるところにより登記をしなければならず(30条1項)、登記すべき事項は、登記の後でなければ第三者に対抗できません(同条2項)。この政令が組合等登記令です。
調査士法人は、主たる事務所の所在地において設立の登記をすることによって成立します(32条)。
成立の届出と調査士会への入会
成立したときは、成立の日から2週間以内に、登記事項証明書と定款の写しを添えて、主たる事務所の所在地の調査士会と調査士会連合会に届け出なければなりません(33条)。届出先に法務局又は地方法務局は入りません。
一方、調査士会の会員になるのは成立の時です(53条1項)。届出をしなければ会員になれない、という関係ではありません。平成30年度 第20問 イでは、成立の日から2週間以内に届け出なければ調査士会の会員となれないとする肢が誤りとされました。
定款の変更
定款は、定款に別段の定めがある場合を除き、総社員の同意によって変更します(34条1項)。変更したときは、変更の日から2週間以内に、変更に係る事項を主たる事務所の所在地の調査士会と連合会に届け出ます(同条2項)。令和7年度 第20問 アでは、この届出先を法務局又は地方法務局とした肢が誤りとされました。成立・定款変更・解散・合併の届出は、いずれも「調査士会と連合会」です(33条、34条2項、39条2項、40条3項)。
社員の資格と業務の執行
社員になれる者・なれない者
調査士法人の社員は、調査士でなければなりません(28条1項)。調査士であっても、次の者は社員になれません(同条2項)。
| 号 | 社員になれない者 |
|---|---|
| 1号 | 業務の停止の処分を受け、その停止の期間を経過しない者 |
| 2号 | 法人が解散又は業務の全部の停止の処分を受けた場合に、処分の日以前30日内に社員であった者で、処分の日から3年(業務の全部の停止なら、その停止の期間)を経過しないもの |
| 3号 | 調査士会の会員でない者 |
懲戒処分と結びついた1号・2号の詳細は懲戒と業務の制限の記事で確かめられます。
業務の執行と代表
社員は、すべて業務を執行する権利を有し、義務を負います(35条1項)。代表についても、社員は各自法人を代表するのが原則です(35条の2第1項本文)。ただし、定款又は総社員の同意によって、社員のうち特に法人を代表すべき者を定めることができます(同項ただし書)。
代表社員の定め方は2通りあるという点が、繰り返し狙われています。令和4年度 第20問 ウ(社員が2名以上なら代表すべき者を定款で定めなければならない)と、令和5年度 第20問 ウ(定款の定めによらなければ定められない)は、どちらも誤りです。平成29年度 第20問 アは、定款又は総社員の同意で定められるとする正しい肢でした。
民間紛争解決手続代理関係業務を目的とする法人では、その業務について、3条2項の調査士である社員(特定社員)だけが業務を執行し、代表します(35条2項、35条の2第2項)。
社員の責任
調査士法人の財産で債務を完済できないときは、各社員が連帯して弁済の責任を負います(35条の3第1項)。法人の財産に対する強制執行が効を奏しなかったときも同じです(同条2項)。ただし、社員が、法人に資力があり、かつ執行が容易であることを証明したときは、2項の責任を負いません(同条3項)。
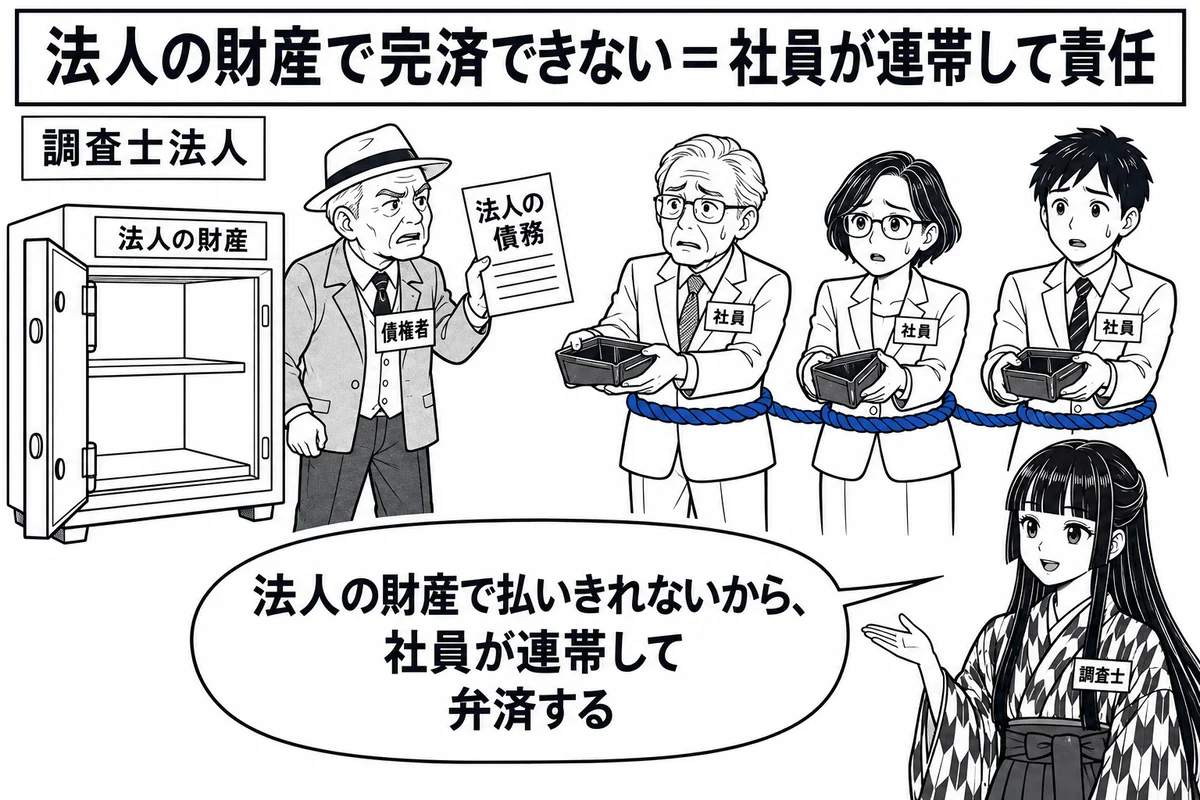
民間紛争解決手続代理関係業務に関して依頼者に負う債務については、特定社員(脱退した特定社員を含む)だけが連帯して責任を負います(同条4項本文)。
社員でない者が自己を社員であると誤認させる行為をしたときは、その誤認に基づいて法人と取引した者に対し、社員と同一の責任を負います(35条の4)。平成26年度 第20問 エは、これを正しく述べた肢でした。
常駐と競業の禁止
調査士法人は、その事務所に、事務所の所在地を管轄する法務局又は地方法務局の管轄区域内に設立された調査士会の会員である社員を常駐させなければなりません(36条)。主たる事務所だけでなく従たる事務所も対象で、令和4年度 第20問 オはこれを正しく述べた肢です。
社員は、自己又は第三者のために法人の業務の範囲に属する業務を行い、又は他の調査士法人の社員となってはなりません(37条1項)。総社員の同意による例外はなく、令和4年度 第20問 エはこれを正しく述べた肢でした。
脱退・解散・清算
法定脱退
社員は、次の理由によって脱退します(38条)。
| 号 | 脱退の理由 |
|---|---|
| 1号 | 調査士の登録の取消し |
| 2号 | 定款に定める理由の発生 |
| 3号 | 総社員の同意 |
| 4号 | 28条2項各号(社員になれない者)に該当することとなったこと |
| 5号 | 除名 |
登録の取消しは、総社員の同意がなくても当然に脱退の理由になります。平成29年度 第20問 ウ(総社員の同意がなければ脱退しない)は誤り、令和7年度 第20問 エ(登録を取り消されれば当然に脱退する)は正しい肢です。
解散の事由
調査士法人は、次の理由によって解散します(39条1項)。
| 号 | 解散の理由 |
|---|---|
| 1号 | 定款に定める理由の発生 |
| 2号 | 総社員の同意 |
| 3号 | 他の調査士法人との合併 |
| 4号 | 破産手続開始の決定 |
| 5号 | 解散を命ずる裁判 |
| 6号 | 43条1項3号の解散の処分(懲戒) |
| 7号 | 社員の欠亡 |
合併以外の事由で解散したときは、解散の日から2週間以内に、主たる事務所の所在地の調査士会と連合会に届け出ます(39条2項)。
一人法人が認められているので、社員が1人になっても解散事由にはなりません。社員が誰もいなくなったとき(社員の欠亡)に解散します。社員の死亡で社員の欠亡に至った場合に限り、清算人は、その社員の相続人の同意を得て、新たに社員を加入させて法人を継続できます(39条の2)。
清算人と裁判所の監督
清算人は調査士でなければなりません(39条3項)。令和2年度 第20問 イ(清算人は調査士である必要はない)は誤りです。
解散及び清算は裁判所の監督に属します(39条の3第1項)。事件の管轄は、主たる事務所の所在地を管轄する地方裁判所です(39条の4)。令和3年度 第20問 アは、解散及び清算を法務局又は地方法務局の長の監督とした誤りの肢でした。この点が、法務局長が業務を監督する協会との大きな違いです。
個人の調査士の規定のうち法人に準用されるもの
41条1項は、調査士の規定のうち、1条(使命)、2条(職責)、20条(事務所)、21条(帳簿及び書類)、22条(依頼に応ずる義務)、24条(会則の遵守義務)を調査士法人に準用します。令和3年度 第20問 オは、法人も正当な事由がなければ表示に関する登記の申請手続の代理の依頼を拒めないとする正しい肢でした。
施行規則19条から28条(補助者、領収証、事件簿など)も法人に準用されます(施行規則35条)。2以上の事務所を禁じる施行規則18条は準用されず、法人は従たる事務所を設けられます。
公共嘱託登記土地家屋調査士協会
協会とは何か
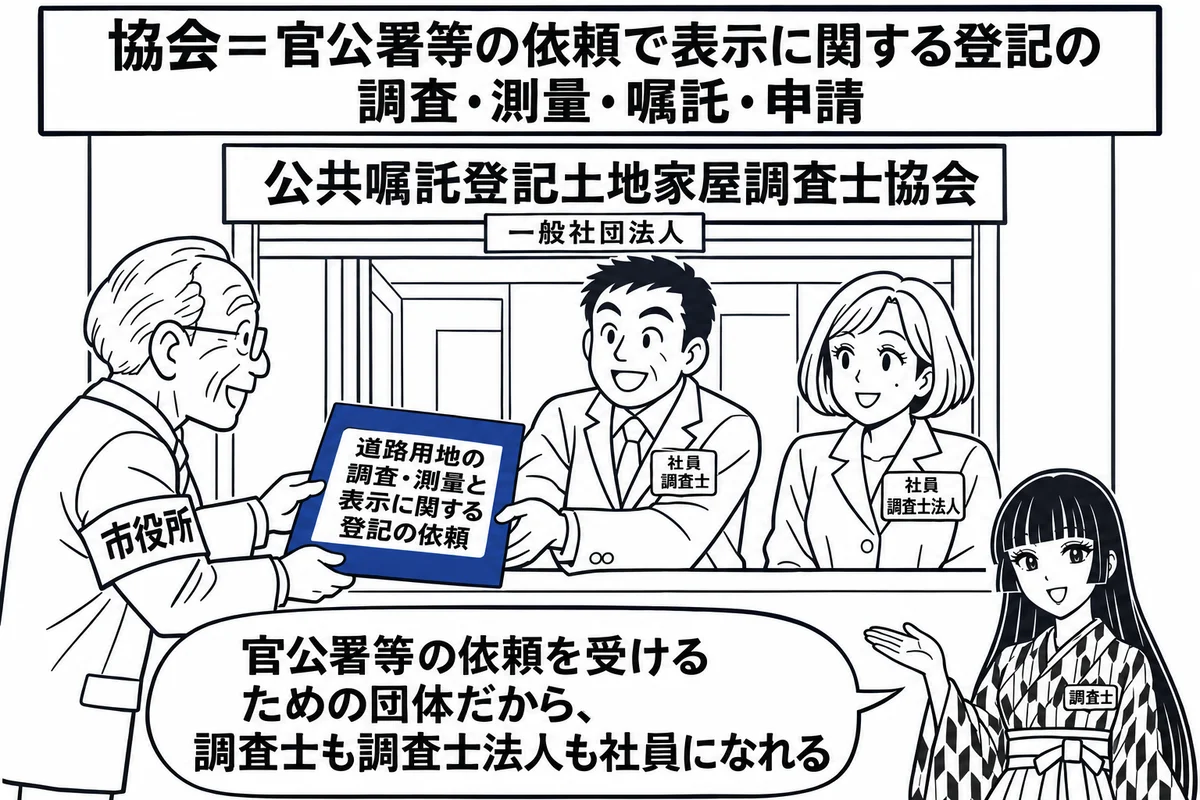
協会は、官公署等が行う不動産の表示に関する登記の調査・測量や嘱託・申請を、調査士の専門的能力を結合して適正かつ迅速に進めるための団体です。官庁、公署のほか、政令で定める公共の利益となる事業を行う者(土地改良区、土地区画整理組合などの事業の施行者。施行令4条)も「官公署等」に入ります(63条1項)。
設立の要件
協会は、名称中に「公共嘱託登記土地家屋調査士協会」という文字を使う一般社団法人で、63条1項の目的を持ち、かつ次の内容の定款の定めがあるものに限り設立できます(63条1項)。
| 号 | 定款で定める内容 |
|---|---|
| 1号 | 社員は、協会の主たる事務所の所在地を管轄する法務局又は地方法務局の管轄区域内に事務所を有する調査士又は調査士法人に限る |
| 2号 | 1号の調査士又は調査士法人が社員になろうとするときは、正当な理由がなければ拒めない |
| 3号 | 理事の員数の過半数は、社員(社員である調査士法人の社員を含む)でなければならない |
この3つの定款の定めは、変更することができません(63条2項)。調査士法人も社員になれる点、理事の全員ではなく「過半数」が社員である点が、肢の作りやすいところです。
成立の届出は法務局長と調査士会へ
協会は、成立の日から2週間以内に、登記事項証明書と定款の写しを添えて、主たる事務所の所在地を管轄する法務局又は地方法務局の長と、その管轄区域内に設立された調査士会に届け出ます(63条の2)。調査士法人の成立の届出(調査士会と連合会)と、届出先の組合せが違います。
協会の業務
協会は、官公署等の依頼を受けて、3条1項1号から3号までの事務(2号・3号は1号の調査又は測量を必要とする申請手続に関するものに限る)と、これらに関する相談(6号)を行うことを業務とします(64条1項)。筆界特定の代理や書類作成(4号・5号)、民間紛争解決手続代理関係業務は、協会の業務に入りません。
協会は、その業務に係る事務を、調査士会に入会している調査士又は調査士法人でない者に取り扱わせてはなりません(64条2項)。
調査士でない者による業務の制限(68条1項)からは協会が除かれていますが、協会がその業務の範囲を超えて64条1項の事務を業とすることはできません(68条2項)。
監督と懲戒
協会の業務は、主たる事務所の所在地を管轄する法務局又は地方法務局の長の監督に属します(64条の2第1項)。その長は、必要があると認めるときは、いつでも業務と財産の状況を検査し、又は監督上必要な命令をすることができます(同条2項)。
65条は、依頼に応ずる義務(22条)を協会の業務に、懲戒の43条1項・44条・46条を協会に対する懲戒に準用し、「法務大臣」を「法務局又は地方法務局の長」と読み替えます。協会に対する懲戒は、戒告、2年以内の業務の全部又は一部の停止、解散の3種類で、処分するのは法務局又は地方法務局の長です。
調査士会は、所属の会員が社員である協会に対し、業務の執行に関し必要な助言をすることができます(66条)。
個人の調査士・調査士法人・協会の比較表
| 項目 | 個人の調査士 | 調査士法人 | 協会 |
|---|---|---|---|
| 法的な性格 | 自然人(登録と入会で業務を行える) | 調査士法上の法人。社員は全員が調査士 | 一般社団法人(63条1項の定款の定めが要る) |
| 成立・開始 | 登録の時に調査士会の会員となる(52条2項) | 主たる事務所での設立の登記で成立(32条) | 一般社団法人として成立 |
| 成立の届出先 | ― | 調査士会と連合会(33条) | 法務局又は地方法務局の長と調査士会(63条の2) |
| 業務 | 3条1項1号〜8号 | 3条1項1号〜6号と、定款で定める29条1項の業務 | 官公署等の依頼による3条1項1号〜3号と、その相談 |
| 調査士会との関係 | 会員 | 成立の時に会員(53条1項) | 会員ではなく、調査士会は助言ができる(66条) |
| 事務所 | 2以上設けられない(施行規則18条) | 従たる事務所を設けられ、各事務所に社員を常駐(36条) | ― |
| 依頼に応ずる義務 | あり(22条) | 準用(41条1項) | 準用(65条) |
| 懲戒をする者 | 法務大臣(42条) | 法務大臣(43条1項) | 法務局又は地方法務局の長(65条) |
| 懲戒の種類 | 戒告・2年以内の業務の停止・業務の禁止 | 戒告・2年以内の業務の全部又は一部の停止・解散 | 法人と同じ3種類 |
| 業務・解散の監督 | ― | 解散及び清算は裁判所の監督(39条の3) | 業務は法務局又は地方法務局の長の監督(64条の2) |
| 事件簿の保存 | 閉鎖後7年間(施行規則28条2項) | 同じ(施行規則35条で準用) | 閉鎖後5年間(施行規則47条2項) |
試験で問われるポイント
- 調査士法人は、社員となろうとする調査士が1人でも定款を定めて設立できる(31条1項。令和元年改正)
- 法人の成立は、主たる事務所の所在地での設立の登記の時(32条)。調査士会の会員になるのも成立の時(53条1項)
- 成立・定款変更・解散の届出は2週間以内に、主たる事務所の所在地の調査士会と連合会へ
- 代表社員は、定款又は総社員の同意で定められる。社員が複数でも定めなくてよい
- 法人の財産で債務を完済できないときは、社員が連帯して責任を負う。ADRの債務は特定社員だけ
- 登録の取消しは当然の脱退事由。清算人は調査士でなければならず、解散・清算は裁判所の監督
- 協会は一般社団法人。社員は管轄区域内に事務所を有する調査士・調査士法人、理事の過半数は社員
- 協会の成立の届出は法務局長と調査士会へ。業務の監督と懲戒も法務局又は地方法務局の長
- 協会の業務は官公署等の依頼による表示に関する登記の調査・測量・申請手続とその相談に限られ、筆界特定やADRは入らない
よくある引っかけ(過去問で×になった肢の型)
| 引っかけの型 | ×になった肢の例 | 正しい知識 |
|---|---|---|
| 届出を入会の要件にする | 2週間以内に成立の届出をしなければ調査士会の会員となれない(平成30年度 第20問 イ) | 成立の時に当然に会員となる |
| 届出先を法務局にする | 定款変更は主たる事務所の所在地を管轄する法務局又は地方法務局に届け出る(令和7年度 第20問 ア) | 調査士会と連合会に届け出る |
| 代表の定め方を一つに絞る | 代表社員は定款の定めによらなければ定められない(令和5年度 第20問 ウ) | 定款又は総社員の同意 |
| 代表の定めを義務にする | 社員が2名以上なら代表社員を定款で定めなければならない(令和4年度 第20問 ウ) | 定めなければ各自が代表する |
| 当然の脱退に同意を足す | 登録が取り消されても総社員の同意がなければ脱退しない(平成29年度 第20問 ウ) | 登録の取消しで当然に脱退する |
| 清算人の資格を外す | 清算人は調査士である必要はない(令和2年度 第20問 イ) | 調査士でなければならない |
| 監督機関を入れ替える | 解散及び清算は法務局又は地方法務局の長の監督に属する(令和3年度 第20問 ア) | 裁判所の監督に属する |
平成22年度から令和7年度までの第20問で、協会を正面から問う肢は出ていません。ただ、協会は「法務局長が監督する」「届出先に法務局長が入る」という点で調査士法人と逆の作りになっているので、法人の肢で「法務局又は地方法務局」が出てきたら、協会の規定と混ざっていないかを疑うと判断が速くなります。
よくある質問
一人法人の社員が亡くなったら、法人はどうなりますか
社員がいなくなるので、社員の欠亡(39条1項7号)で解散します。ただし、社員の死亡によって社員の欠亡に至った場合に限り、清算人は、その社員の相続人の同意を得て新たに社員を加入させ、法人を継続することができます(39条の2)。
調査士法人に入っている調査士も、協会の社員になれますか
協会の社員になれるのは、協会の主たる事務所の所在地を管轄する法務局又は地方法務局の管轄区域内に事務所を有する調査士又は調査士法人です(63条1項1号)。調査士法人そのものも社員になれますし、理事の過半数を数えるときは、社員である調査士法人の社員も社員に含めます(同項3号)。
協会は民間の依頼者から表示に関する登記の申請代理を受けられますか
受けられません。協会の業務は、官公署等の依頼を受けて行う3条1項1号から3号までの事務とその相談に限られ(64条1項)、その範囲を超えて事務を業とすることは禁止されています(68条2項)。民間の依頼者からの依頼は、個人の調査士か調査士法人が受けることになります。登録や調査士会の仕組みは登録と調査士会の記事で確かめられます。
科目を選び、肢別演習で知識を確かめられます。