土地家屋調査士試験ブートラボ 土地家屋調査士試験AIブートラボ
条文 土地家屋調査士法施行規則

第5章 第五章 土地家屋調査士法人

読む 解く 引く
第29条調査士法人の業務の範囲過去問 2

法第二十九条第一項第一号の法務省令で定める業務は、次の各号に掲げるものとする。

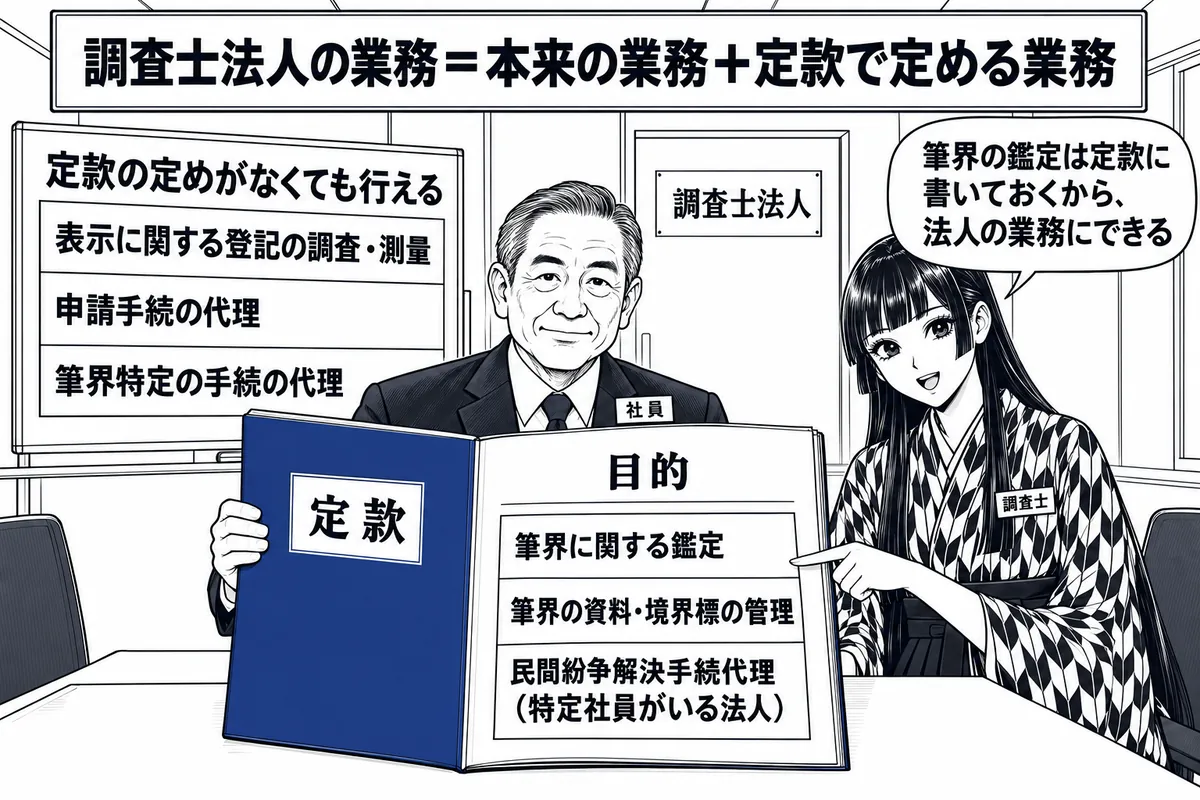
1 当事者その他関係人の依頼又は官公署の委嘱により、鑑定人その他これらに類する地位に就き、土地の筆界に関する鑑定を行う業務又はこれらの業務を行う者を補助する業務

2 土地の筆界の資料及び境界標を管理する業務

3 調査士又は調査士法人の業務に関連する講演会の開催、出版物の刊行その他の教育及び普及の業務

4 競争の導入による公共サービスの改革に関する法律(平成十八年法律第五十一号)第三十三条の二第一項に規定する特定業務

5 法第三条第一項各号及び前各号に掲げる業務に附帯し、又は密接に関連する業務

この条文の過去問 2問
2020年 土地家屋調査士試験 第20問 肢エ
土地家屋調査士法人は、定款で定めるところにより、当事者その他関係人の依頼を受けて、鑑定人に就任し、土地の筆界に関する鑑定を行う業務をすることができる。
2015年 土地家屋調査士試験 第20問 肢イ
土地家屋調査士法人は、定款で定めるところにより、当事者その他関係人の依頼を受けて、鑑定人に就任し、土地の筆界に関する鑑定を行う業務をすることができる。
第30条土地家屋調査士法人名簿

連合会は、土地家屋調査士法人名簿(以下「調査士法人名簿」という。)を備え、次条第二項に掲げる事項の登録を行う。

第31条過去問 1

1調査士法人名簿は、連合会の定める様式により調製する。

2調査士法人名簿には、次に掲げる事項を記載し、又は記録する。

1 目的、名称、成立年月日及び登録番号

2 社員の氏名、住所、登録番号、事務所の所在地及び所属する調査士会

3 主たる事務所の所在地及び当該事務所に常駐する社員の氏名並びに所属する調査士会

4 従たる事務所を設ける調査士法人にあつては、その従たる事務所の所在地及び当該事務所に常駐する社員の氏名

この条文の過去問 1問
2022年 土地家屋調査士試験 第20問 肢オ
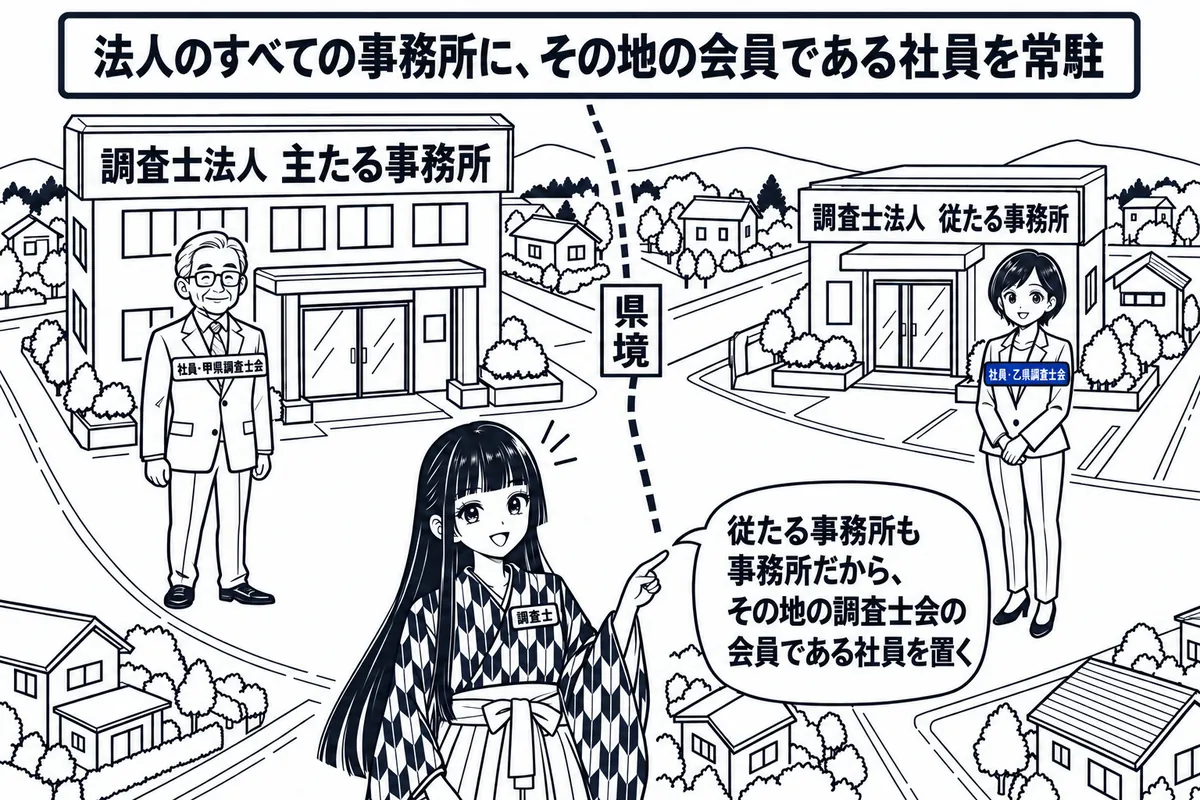
従たる事務所を設置する土地家屋調査士法人は、その従たる事務所に、当該事務所の所在地を管轄する法務局又は地方法務局の管轄区域内に設立された土地家屋調査士会の会員である社員を常駐させなければならない。
第32条調査士法人の成立の届出

法第三十三条に規定する調査士法人の成立の届出は、連合会の定める様式による書面でしなければならない。

第33条調査士法人の定款変更の届出

法第三十四条の規定による定款変更の届出は、連合会の定める様式による書面でしなければならない。

第34条法務局等の長に対する通知

1連合会は、調査士法人名簿に登録をしたときは登録事項を、調査士法人の登録を取り消したときはその旨を、遅滞なく、当該調査士法人の事務所の所在地を管轄する法務局又は地方法務局の長に通知しなければならない。

2連合会は、調査士法人が所属する調査士会の変更の登録をしたときは、当該調査士法人の従前の主たる事務所の所在地を管轄する法務局又は地方法務局の長にその旨を、新たな主たる事務所の所在地を管轄する法務局又は地方法務局の長に登録事項(前項の規定により通知をしている場合における当該通知に係る事項を除く。)を、遅滞なく通知しなければならない。

3連合会は、調査士法人名簿に変更の登録をしたときは、その旨を、遅滞なく、当該調査士法人の事務所の所在地を管轄する法務局又は地方法務局の長に通知しなければならない。ただし、所属する調査士会の変更の登録をした場合において、前項の通知をしたときにおける当該通知に係る事項については、この限りでない。

第35条準用

第十九条から第二十八条までの規定は、調査士法人について準用する。

第35条の2会計帳簿

1法第四十一条第二項において準用する会社法(平成十七年法律第八十六号)第六百十五条第一項の規定により作成すべき会計帳簿については、この条の定めるところによる。

2会計帳簿は、書面又は電磁的記録をもつて作成及び保存をしなければならない。

3土地家屋調査士法人の会計帳簿に計上すべき資産については、この省令に別段の定めがある場合を除き、その取得価額を付さなければならない。ただし、取得価額を付すことが適切でない資産については、事業年度の末日における時価又は適正な価格を付すことができる。

4償却すべき資産については、事業年度の末日(事業年度の末日以外の日において評価すべき場合にあつては、その日。以下この条において同じ。)において、相当の償却をしなければならない。

5次の各号に掲げる資産については、事業年度の末日において当該各号に定める価格を付すべき場合には、当該各号に定める価格を付さなければならない。

1 事業年度の末日における時価がその時の取得原価より著しく低い資産(当該資産の時価がその時の取得原価まで回復すると認められるものを除く。) 事業年度の末日における時価

2 事業年度の末日において予測することができない減損が生じた資産又は減損損失を認識すべき資産 その時の取得原価から相当の減額をした額

6取立不能のおそれのある債権については、事業年度の末日においてその時に取り立てることができないと見込まれる額を控除しなければならない。

7土地家屋調査士法人の会計帳簿に計上すべき負債については、この省令に別段の定めがある場合を除き、債務額を付さなければならない。ただし、債務額を付すことが適切でない負債については、時価又は適正な価格を付すことができる。

8のれんは、有償で譲り受け、又は合併により取得した場合に限り、資産又は負債として計上することができる。

9前各項の用語の解釈及び規定の適用に関しては、一般に公正妥当と認められる会計の基準その他の会計の慣行を斟酌しなければならない。

第35条の3貸借対照表

1法第四十一条第二項において準用する会社法第六百十七条第一項及び第二項の規定により作成すべき貸借対照表については、この条の定めるところによる。

2貸借対照表に係る事項の金額は、一円単位、千円単位又は百万円単位をもつて表示するものとする。

3貸借対照表は、日本語をもつて表示するものとする。ただし、その他の言語をもつて表示することが不当でない場合は、この限りでない。

4法第四十一条第二項において準用する会社法第六百十七条第一項の規定により作成すべき貸借対照表は、成立の日における会計帳簿に基づき作成しなければならない。

5法第四十一条第二項において準用する会社法第六百十七条第二項の規定により作成すべき各事業年度に係る貸借対照表は、当該事業年度に係る会計帳簿に基づき作成しなければならない。

6各事業年度に係る貸借対照表の作成に係る期間は、当該事業年度の前事業年度の末日の翌日(当該事業年度の前事業年度がない場合にあつては、成立の日)から当該事業年度の末日までの期間とする。この場合において、当該期間は、一年(事業年度の末日を変更する場合における変更後の最初の事業年度については、一年六月)を超えることができない。

7貸借対照表は、次に掲げる部に区分して表示しなければならない。

1 資産

2 負債

3 純資産

8前項各号に掲げる部は、適当な項目に細分することができる。この場合において、当該各項目については、資産、負債又は純資産を示す適当な名称を付さなければならない。

9前各項の用語の解釈及び規定の適用に関しては、一般に公正妥当と認められる会計の基準その他の会計の慣行を斟酌しなければならない。

第35条の4電磁的記録に記録された事項を表示する方法

法第四十一条第二項において準用する会社法第六百十八条第一項第二号に規定する法務省令で定める方法は、法第四十一条第二項において準用する会社法第六百十八条第一項第二号の電磁的記録に記録された事項を紙面又は映像面に表示する方法とする。

第35条の5財産目録

1法第四十一条第三項において準用する会社法第六百五十八条第一項又は第六百六十九条第一項若しくは第二項の規定により作成すべき財産目録については、この条の定めるところによる。

2前項の財産目録に計上すべき財産については、その処分価格を付すことが困難な場合を除き、法第三十九条第一項各号又は第二項に掲げる場合に該当することとなつた日における処分価格を付さなければならない。この場合において、土地家屋調査士法人の会計帳簿については、財産目録に付された価格を取得価額とみなす。

3第一項の財産目録は、次に掲げる部に区分して表示しなければならない。この場合において、第一号及び第二号に掲げる部は、その内容を示す適当な名称を付した項目に細分することができる。

1 資産

2 負債

3 正味資産

第35条の6清算開始時の貸借対照表

1法第四十一条第三項において準用する会社法第六百五十八条第一項又は第六百六十九条第一項若しくは第二項の規定により作成すべき貸借対照表については、この条の定めるところによる。

2前項の貸借対照表は、財産目録に基づき作成しなければならない。

3第一項の貸借対照表は、次に掲げる部に区分して表示しなければならない。この場合において、第一号及び第二号に掲げる部は、その内容を示す適当な名称を付した項目に細分することができる。

1 資産

2 負債

3 純資産

4処分価格を付すことが困難な資産がある場合には、第一項の貸借対照表には、当該資産に係る財産評価の方針を注記しなければならない。