土地家屋調査士 ・ 不動産登記法
区分合併
くぶんがっぺい
表題登記がある区分建物を、これと接続する他の区分建物である表題登記がある建物又は附属建物に合併して一個の建物とする建物の合併の登記(不動産登記法54条1項3号)。
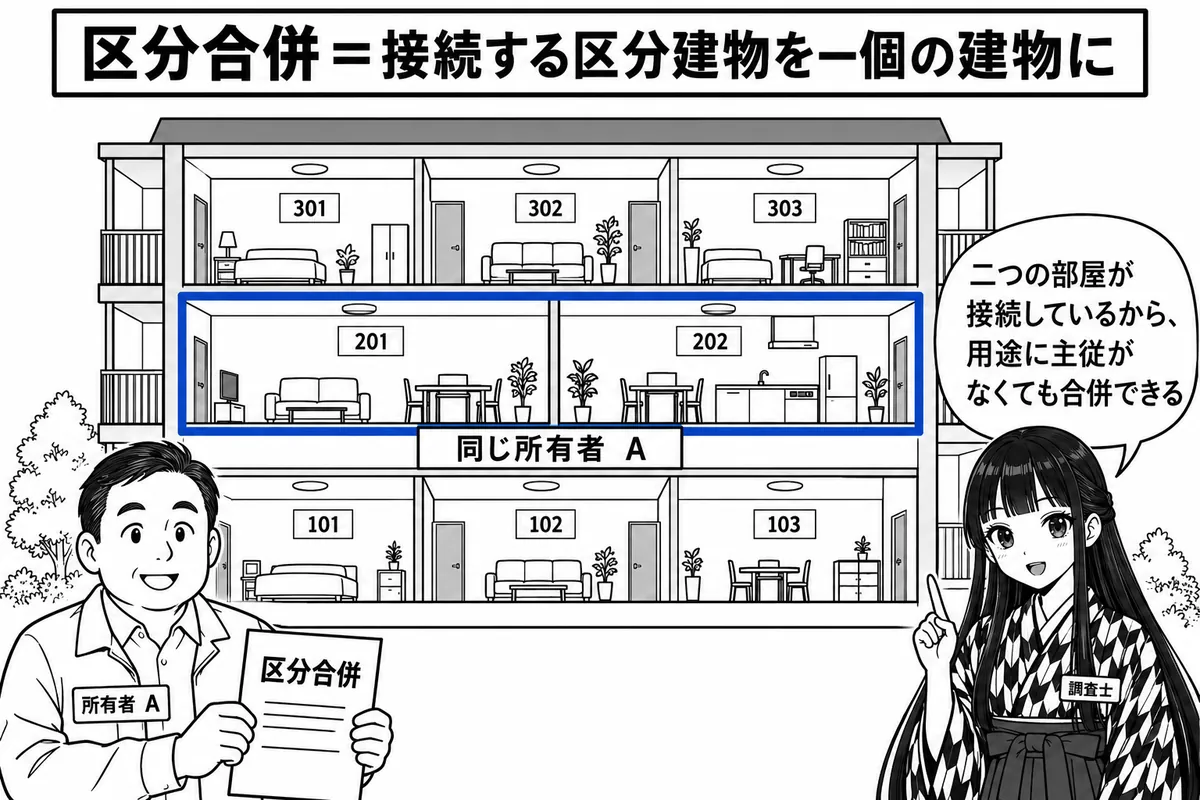
建物の合併の登記には、表題登記がある建物を他の建物の附属建物とする附属合併と、表題登記がある区分建物を、これと接続する他の区分建物に合併して一個の建物とする区分合併があります(法54条1項3号)。マンションで隣り合う2戸を、登記上1個の建物にまとめる場合などです。
要件は「接続していること」。効用上の一体は問われない
区分合併は、区分された建物が互いに接続していないときはすることができません(準則86条2号)。附属合併では合併しようとする建物が主たる建物と附属建物の関係にあることが要りますが(同条1号)、区分合併にはこの要件がなく、接続していれば効用上一体の関係になくても区分合併できます。
申請できるのは名義人。合併の一般的な制限もかかる
建物の合併の登記は、表題部所有者又は所有権の登記名義人以外の者は申請できません(54条1項)。名義人や持分が異なる建物、共用部分である旨の登記がある建物などは合併できません(56条)。
区分合併で区分建物でない建物になることもある
一棟の建物に属する区分建物の全部を区分合併すると、合併後の建物は区分建物でない建物になります。敷地権付きの区分建物をこのように区分合併する場合に、敷地権の表示を抹消する表題部の変更の登記を併せて申請しなければならない、とする肢は誤り、とするのが本試験の正解です。
不動産登記事務取扱手続準則 86条2号区分合併にあっては、区分された建物が互いに接続していないとき。
不動産登記法 54条1項3号建物の合併の登記(表題登記がある建物を登記記録上他の表題登記がある建物の附属建物とする登記又は表題登記がある区分建物を登記記録上これと接続する他の区分建物である表題登記がある建物若しくは附属建物に合併して一個の建物とする登記をいう。以下同じ。)
隣り合う2戸を買ってつなげて使う依頼者から区分合併を相談されたら、2戸が接続していること、名義と持分が同じこと、乙区に合併を妨げる登記がないことを確かめます。
試験ではこう問われる
- 同一の名義人の甲・乙区分建物が互いに接続していれば、効用上一体の関係になくても区分合併の登記を申請できる
- 区分合併の要件は互いに接続していること。接続していない区分建物は区分合併できない(準則86条2号)
- 敷地権付きの区分建物を区分合併して非区分建物にする場合に、敷地権の表示を抹消する変更の登記を「併せてしなければならない」とする肢は誤り
本試験で問われた肢
調査士 H28年 第14問 肢ウ 一棟の建物に属する甲区分建物と乙区分建物について、その所有権の登記名義人が同一で、互いに接続している場合には、効用上一体の関係にないときであっても、区分合併の登記を申請することができる。 正誤と解説を見る
正しい
正しい。区分合併は互いに接続している区分建物についてすることができ、効用上一体の関係にあることは求められていない。
【ひっかけ】附属合併では主たる建物と附属建物の関係が必要なので、区分合併にも同じ関係が必要なように見せる肢。区分合併で求められているのは接続していることである。
【条文】不動産登記法54条「表題登記がある区分建物を登記記録上これと接続する他の区分建物である表題登記がある建物若しくは附属建物に合併して一個の建物とする登記」
【根拠】不動産登記事務取扱手続準則第86条「法第54条第1項第3号の建物の合併の登記は、次に掲げる場合には、することができない。(1) 附属合併にあっては、合併しようとする建物が主たる建物と附属建物の関係にないとき。(2) 区分合併にあっては、区分された建物が互いに接続していないとき。」
建物の合併の登記のうち区分合併は、表題登記がある区分建物を、登記記録上これと接続する他の区分建物に合併して一個の建物とする登記である(法54条1項3号)。不動産登記事務取扱手続準則86条は、附属合併では合併しようとする建物が主たる建物と附属建物の関係にないとき、区分合併では区分された建物が互いに接続していないときに、合併の登記をすることができないとしている。区分合併について挙げられているのは接続していないときで、効用上一体の関係にないことは挙げられていない。所有権の登記名義人が同一なので、法56条2号にも当たらない。本試験では、平成27年度にも、接続している区分建物でも主従の関係にないときは合併の登記をすることができないとする肢が誤りとして出題されている。
【出典】不動産登記事務取扱手続準則第86条 https://www.moj.go.jp/content/001394394.pdf / 本試験 平成27年度 第15問 肢ア(公式正解は「誤り」)
調査士 H29年 第17問 肢エ 所有権が敷地権として登記されているいずれも主である甲区分建物及び乙区分建物を区分合併して、これらの区分建物が属する一棟の建物が区分建物ではない建物になった場合におけるこれらの区分建物の区分合併の登記の申請は、敷地権の表示を抹消するための区分建物の表題部の変更の登記の申請と併せてしなければならない。 正誤と解説を見る
誤り
誤り。区分合併により区分建物でない建物となって敷地権が無くなるときは、区分合併の登記の中で敷地権についての登記が処理され、敷地権の表示を抹消するための表題部の変更の登記を併せて申請する必要はない。
【ひっかけ】敷地権の消滅は表題部の変更の登記の原因になる(令別表15の項)ので、区分合併の登記とは別にその変更の登記も申請しなければならないように見せる肢。
【条文】不動産登記規則134条「第百二十四条の規定は、区分合併に係る建物の合併の登記をする場合において、区分合併後の建物が敷地権のない建物となるときについて準用する。」
【条文】不動産登記規則133条「区分合併後の建物が区分建物でないときは、区分合併後の乙建物について新たに登記記録を作成し」
【根拠】不動産登記令 別表16の項(建物の分割の登記、建物の区分の登記又は建物の合併の登記)申請情報欄ロ「分割前、区分前若しくは合併前の建物又は当該分割後、区分後若しくは合併後の建物について敷地権が存するときは、当該敷地権についての次に掲げる事項」
建物の合併の登記の申請情報には、合併前又は合併後の建物について敷地権が存するときは、その敷地権についての事項を含める(令別表16の項 申請情報欄ロ)。区分合併の後の建物が区分建物でないときは、登記官は、区分合併後の乙建物について新たに登記記録を作成する(規則133条3項)。区分合併後の建物が敷地権のない建物となるときは、敷地権の登記の抹消についての規則124条が準用され(規則134条3項)、登記官が敷地権の目的であった土地の登記記録について必要な登記をする。区分合併の登記を、敷地権の表示を抹消するための表題部の変更の登記と併せて申請しなければならないとする定めは無い。
【出典】不動産登記令 別表16の項(建物の分割の登記、建物の区分の登記又は建物の合併の登記)申請情報欄ロ https://laws.e-gov.go.jp/law/416CO0000000379
調査士 R2年 第19問 肢ウ 第1欄:一棟の建物にいずれも所有権の登記のある2個の区分建物が属する場合に当該2個の区分建物を1個の区分建物でない建物とする区分建物の合併の登記の申請 第2欄:いずれも所有権の登記のある2個の建物が合体して1個の建物となったためにする合体による登記等の申請 第3欄:非課税 正誤と解説を見る
誤り
誤り。区分建物の合併の登記は、合併後の建物1個につき1,000円が課されるので、第1欄は非課税にならない。
【ひっかけ】2個の区分建物を1個にする登記として、第2欄の合体による登記等と並べ、同じく非課税であるように見せる肢。
【根拠】登録免許税法別表第一 一(十三)「(十三) 所有権の登記のある不動産の表示の変更の登記で次に掲げるもの イ 土地の分筆又は建物の分割若しくは区分による登記事項の変更の登記 分筆又は分割若しくは区分後の不動産の個数 一個につき千円 ロ 土地の合筆又は建物の合併による登記事項の変更の登記 合筆又は合併後の不動産の個数 一個につき千円」
所有権の登記のある建物の合併による登記事項の変更の登記は、合併後の不動産の個数1個につき1,000円である(登録免許税法別表第一 一(十三)ロ)。一棟の建物に属する所有権の登記のある2個の区分建物を、1個の区分建物でない建物とする区分建物の合併の登記もこれに当たり、合併後の建物は1個なので1,000円である。第1欄だけで第3欄の「非課税」と一致しないので、この組合せは誤りである。
【出典】登録免許税法別表第一 一(十三) https://laws.e-gov.go.jp/law/342AC0000000035
不動産登記法の過去問
読んだら、本試験の肢で確かめる。
この不動産登記法の用語が問われた肢を、肢別演習で1肢ずつ○×で解けます。答えるとその場で正誤と解説、根拠の条文が出ます。