土地家屋調査士 ・ 不動産登記法
建物の個数
たてもののこすう
登記上何個の建物として扱うかの基準。効用上一体として利用される状態にある数棟の建物は、所有者の意思に反しない限り1個の建物として取り扱う(不動産登記事務取扱手続準則78条1項)。
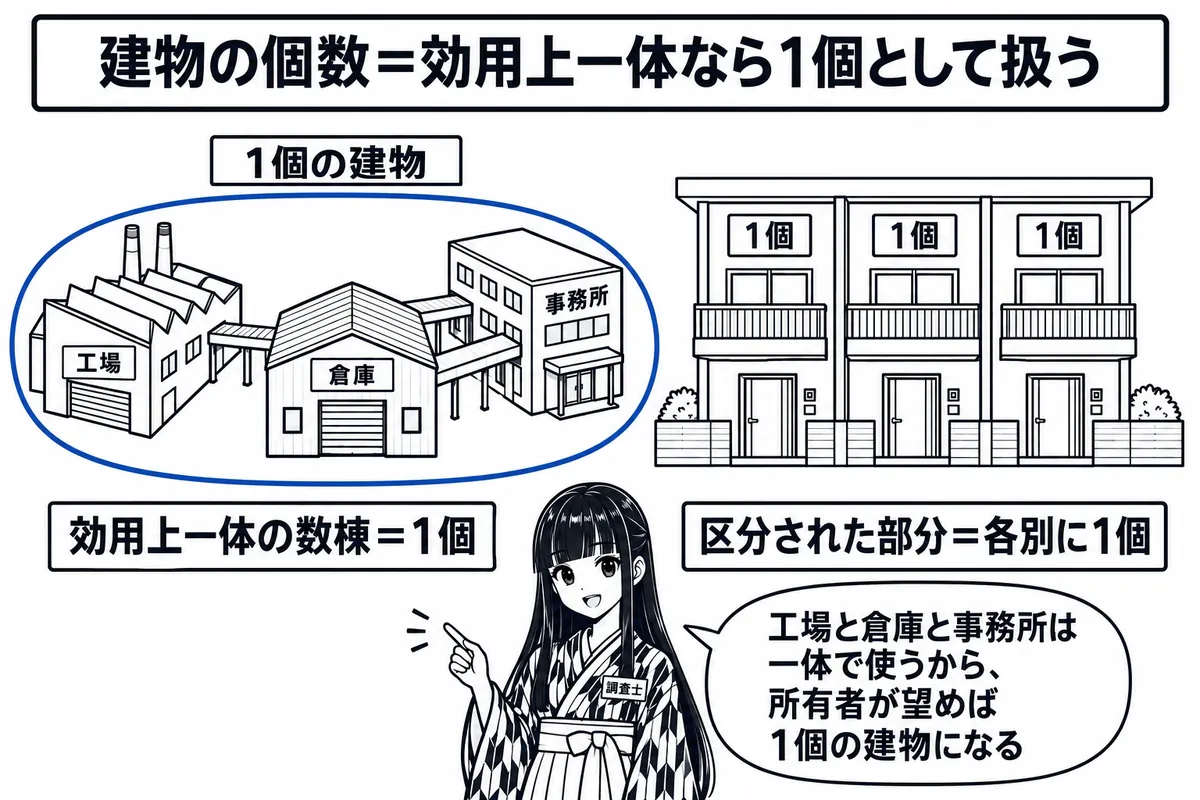
登記記録は1個の建物ごとに作られるので、何棟の建物を何個として登記するかが問題になります。建物の個数は、物理的な棟数だけでなく、効用上一体として利用されているかと所有者の意思で決まります(準則78条)。
効用上一体の数棟は1個にできる
効用上一体として利用される状態にある数棟の建物は、所有者の意思に反しない限り1個の建物として扱います(準則78条1項)。近接する2棟で、それぞれの2階に出入りするには共通の屋外階段を使うほかない場合は1個の建物です。反対に、それぞれ別の借主の居宅として使われている数棟は、効用上一体とはいえません。
一棟の建物の区分された部分は各別に1個
一棟の建物に構造上区分され、独立して用途に供することができる部分は、各別に1個の建物として扱います。所有者が同一なら、その意思に反しない限り一棟の全部又は隣接する数個の部分を1個とします(準則78条2項)。数個の専有部分に通ずる廊下、階段室などは、各別に1個の建物にできません(同条3項)。
個数は申請で増えたり減ったりする
物理的な現況が変わらなくても、建物の分割、区分、合併の登記の申請によって、登記上の建物の個数は増えたり減ったりします(54条1項)。
不動産登記事務取扱手続準則 78条1項効用上一体として利用される状態にある数棟の建物は、所有者の意思に反しない限り、1個の建物として取り扱うものとする。
不動産登記事務取扱手続準則 78条3項数個の専有部分に通ずる廊下(例えば、アパートの各室に通ずる廊下)又は階段室、エレベーター室、屋上等建物の構造上区分所有者の全員又はその一部の共用に供されるべき建物の部分は、各別に1個の建物として取り扱うことができない。
敷地内に母屋・車庫・物置がある現場では、使われ方と所有者の希望を聞いて、1個の建物(主である建物と附属建物)とするか別々の建物とするかを決めます。別々にすると家屋番号も登記記録も別になり、後の売却や担保設定にも影響するので、依頼者に違いを説明しておきます。
試験ではこう問われる
- 近接する2棟の2階に出入りするには同一の屋外階段を使うほかないときは、1個の建物として扱う
- 甲建物に抵当権の登記があると、甲を主である建物、乙を附属建物とする1個の建物にできない、とする肢は誤り
- 数個の専有部分に通ずる一部共用の廊下は1個の建物として扱うことができる、とする肢は誤り
- 効用上一体として利用される状態になくても、近接する数棟は1個の建物として登記できる、とする肢は誤り
本試験で問われた肢
調査士 R1年 第9問 肢ア 下の〔立面図略図〕のように、近接して建てられた二棟の建物で、それぞれの2階部分に出入りするためには同一の屋外の階段を用いるほかないときは、この二棟の建物は一個の建物として取り扱われる。 正誤と解説を見る
正しい
正しい。二棟の建物のどちらも、2階に出入りするには同じ屋外の階段を使うほかないときは、それぞれを独立して利用できないので、二棟を一個の建物として取り扱う。
【ひっかけ】外観上は離れた二棟の建物なので、建物の数も二個に見える。
【条文】不動産登記規則111条「その目的とする用途に供し得る状態にあるものでなければならない。」
建物は、その目的とする用途に供し得る状態にあるものでなければならない(規則111条)。図の二棟は、どちらも共同の屋外階段を通らなければ2階に出入りできず、一方の建物だけでは2階部分を利用することができない。このように二棟の間に利用上の独立性が認められないときは、全体を一個の建物として取り扱う。
【ポイント】建物の個数は外観の棟数ではなく、それぞれを独立して利用できるかで判断する。
【出典】https://agaroot-nakazato.com/faq-18/ (令和元年度第9問アの解説。両建物には利用上の独立性を認めることができないことから全体を1棟の建物として取り扱う、とする。二次資料)
調査士 R1年 第9問 肢イ 下の〔平面図略図〕のように、一筆の土地の上に同一の者の所有に属する三棟の建物がある場合には、それぞれの建物が異なる借主の居宅として利用されているときでも、三棟の建物を一個の建物として取り扱うことができる。 正誤と解説を見る
誤り
誤り。三棟が異なる借主の居宅としてそれぞれ利用されているときは、効用上一体として利用される状態に無いので、所有者が同じでも一個の建物として取り扱うことはできない。
【ひっかけ】同一の所有者、同一の土地という共通点を並べて、まとめて一個にできるように見せている。
【根拠】不動産登記事務取扱手続準則第78条第1項「効用上一体として利用される状態にある数棟の建物は、所有者の意思に反しない限り、1個の建物として取り扱うものとする。」
数棟の建物を一個の建物として取り扱うのは、効用上一体として利用される状態にある場合で、所有者の意思に反しないときである(不動産登記事務取扱手続準則78条1項)。三棟がそれぞれ別の借主の居宅として使われていれば、各棟は独立して利用されており、効用上一体の関係に無い。所有者や敷地が同じであることだけでは、一個の建物とすることはできない。本試験では、平成24年度に効用上一体として利用される状態になくとも1個の建物として登記できるとする肢が誤りとして、令和6年度に効用上一体として利用される状態にない建物を附属建物とする表題登記はできないとする肢が正しいものとして出題されている。
【ポイント】数棟を一個の建物にする要件:効用上一体として利用される状態にあること。所有者・敷地が同じだけでは足りない。
【出典】不動産登記事務取扱手続準則第78条第1項 https://www.moj.go.jp/content/001394394.pdf / 本試験 平成24年度 第15問 肢ア(公式正解は「誤り」) / 本試験 令和6年度 第14問 肢ア(公式正解は「正しい」)
調査士 R1年 第9問 肢ウ Aが所有権の登記名義人である甲建物に近接して、甲建物と効用上一体として利用する乙建物をAが新築した場合において、甲建物に抵当権の設定の登記がされているときは、甲建物を主である建物、乙建物を附属建物とする一個の建物として取り扱うことはできない。 正誤と解説を見る
誤り
誤り。甲建物に抵当権の設定の登記がされていても、効用上一体として利用する乙建物を新築したときは、甲建物の附属建物の新築として一個の建物にすることができる。
【ひっかけ】抵当権の登記がある建物の合併の登記が制限されている(法56条5号)ことと混同させ、附属建物にもできないように見せている。
【条文】不動産登記法2条「附属建物 表題登記がある建物に附属する建物であって、当該表題登記がある建物と一体のものとして一個の建物として登記されるものをいう。」
附属建物は、表題登記がある建物に附属する建物で、当該建物と一体のものとして一個の建物として登記されるものである(法2条23号)。附属建物を新築したときは、附属建物の種類、構造及び床面積が変わるので、所有権の登記名義人は表題部の変更の登記を申請する(法51条1項、44条1項5号)。この変更の登記には、甲建物に抵当権の登記があることを妨げとする定めが無い。抵当権の登記がある建物について制限があるのは、既に登記された別個の建物どうしの合併の登記である(法56条5号)。
【ポイント】附属建物の新築は表題部の変更の登記。合併の登記の制限(法56条)は、新築した附属建物には及ばない。
調査士 R1年 第9問 肢エ 数個の専有部分に通ずる廊下で建物の構造上区分所有者の一部の共用に供されるべき建物の部分は、一個の建物として取り扱うことができる。 正誤と解説を見る
誤り
誤り。数個の専有部分に通ずる廊下で、構造上区分所有者の一部の共用に供されるべき建物の部分は、区分所有権の目的とならないので、一個の建物として取り扱うことはできない。
【ひっかけ】区分所有者の「全員」ではなく「一部」の共用部分なので、独立した建物にできるように見せている。
【条文】建物の区分所有等に関する法律4条「数個の専有部分に通ずる廊下又は階段室その他構造上区分所有者の全員又はその一部の共用に供されるべき建物の部分は、区分所有権の目的とならないものとする。」
【条文】不動産登記法2条「一棟の建物の構造上区分された部分で独立して住居、店舗、事務所又は倉庫その他建物としての用途に供することができるもの」
【根拠】不動産登記事務取扱手続準則第78条第3項「数個の専有部分に通ずる廊下(例えば、アパートの各室に通ずる廊下)又は階段室、エレベーター室、屋上等建物の構造上区分所有者の全員又はその一部の共用に供されるべき建物の部分は、各別に1個の建物として取り扱うことができない。」
数個の専有部分に通ずる廊下又は階段室その他構造上区分所有者の全員又はその一部の共用に供されるべき建物の部分は、区分所有権の目的とならない(区分所有法4条1項)。区分建物は、一棟の建物の構造上区分された部分で独立して建物としての用途に供することができるもののうち、専有部分であるもの(規約により共用部分とされたものを含む)をいう(法2条22号)。一部の区分所有者の共用に供される廊下も専有部分にならないので、区分建物として一個の建物にすることはできない。不動産登記事務取扱手続準則78条3項も、区分所有者の全員又はその一部の共用に供されるべき建物の部分は、各別に1個の建物として取り扱うことができないと定めている。本試験では、平成24年度にも、構造上区分所有者の全員の共用に供される階段室等は各別に1個の建物として登記できないとする肢が正しいものとして出題されている。
【ポイント】法定共用部分(廊下・階段室など)は、全員の共用でも一部の共用でも、一個の建物にならない。
【出典】不動産登記事務取扱手続準則第78条第3項 https://www.moj.go.jp/content/001394394.pdf / 本試験 平成24年度 第15問 肢イ(公式正解は「正しい」)
調査士 H24年 第15問 肢ア 近接して建築された数棟の建物は、効用上一体として利用される状態になくとも、1個の建物として登記することができる。 正誤と解説を見る
誤り
調査士 H24年 第15問 肢ウ 建物の個数は、建物の物理的現況に変更がない場合であっても、表題部所有者又は所有権の登記名義人の登記の申請により、増加し、又は減少することがある。 正誤と解説を見る
正しい
不動産登記法の過去問
読んだら、本試験の肢で確かめる。
この不動産登記法の用語が問われた肢を、肢別演習で1肢ずつ○×で解けます。答えるとその場で正誤と解説、根拠の条文が出ます。