土地家屋調査士 ・ 不動産登記法
雑種地
ざっしゅち
不動産登記規則99条が定める地目の一つで、不動産登記事務取扱手続準則68条により、田から公園までの「以上のいずれにも該当しない土地」について定める地目。
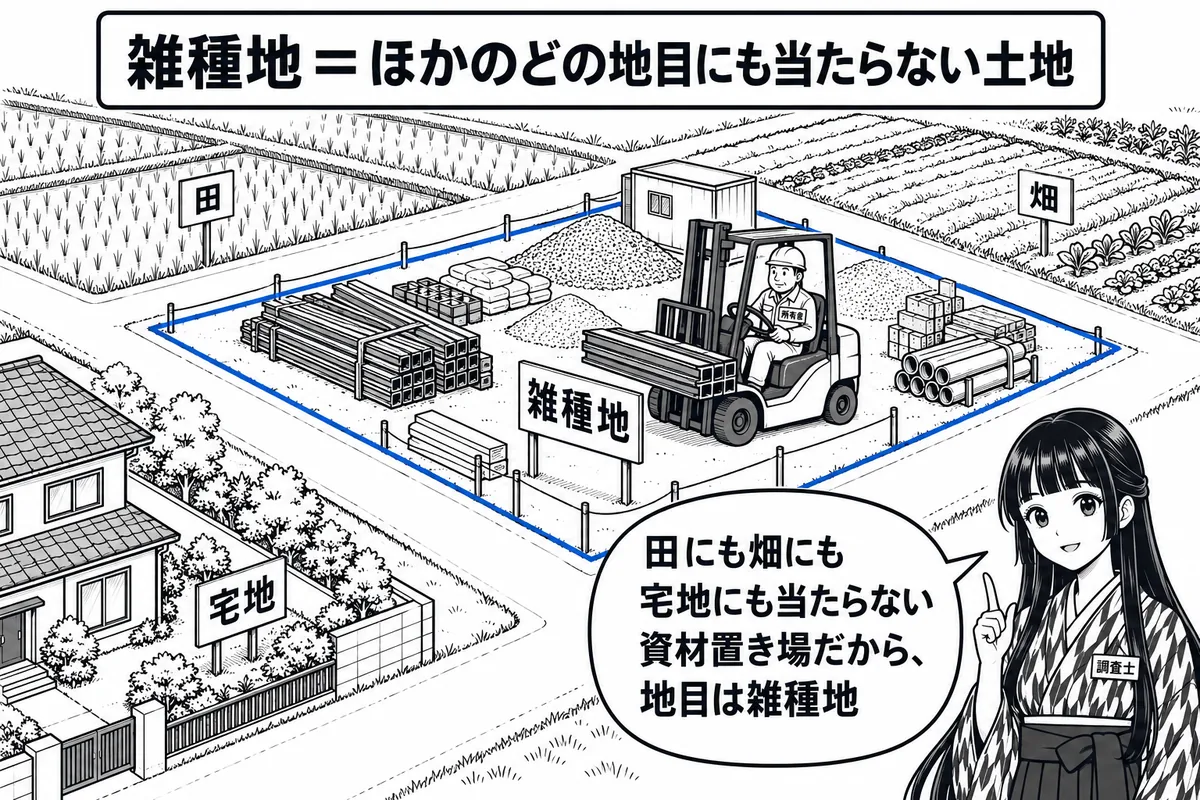
土地の登記記録には、その土地の主な用途を表す地目が記録されます。不動産登記規則99条は地目を23の区分で定め、その最後が雑種地です。不動産登記事務取扱手続準則68条は、雑種地を、田から公園までの「以上のいずれにも該当しない土地」としています。
準則69条が「雑種地とする」と個別に定めるものがある
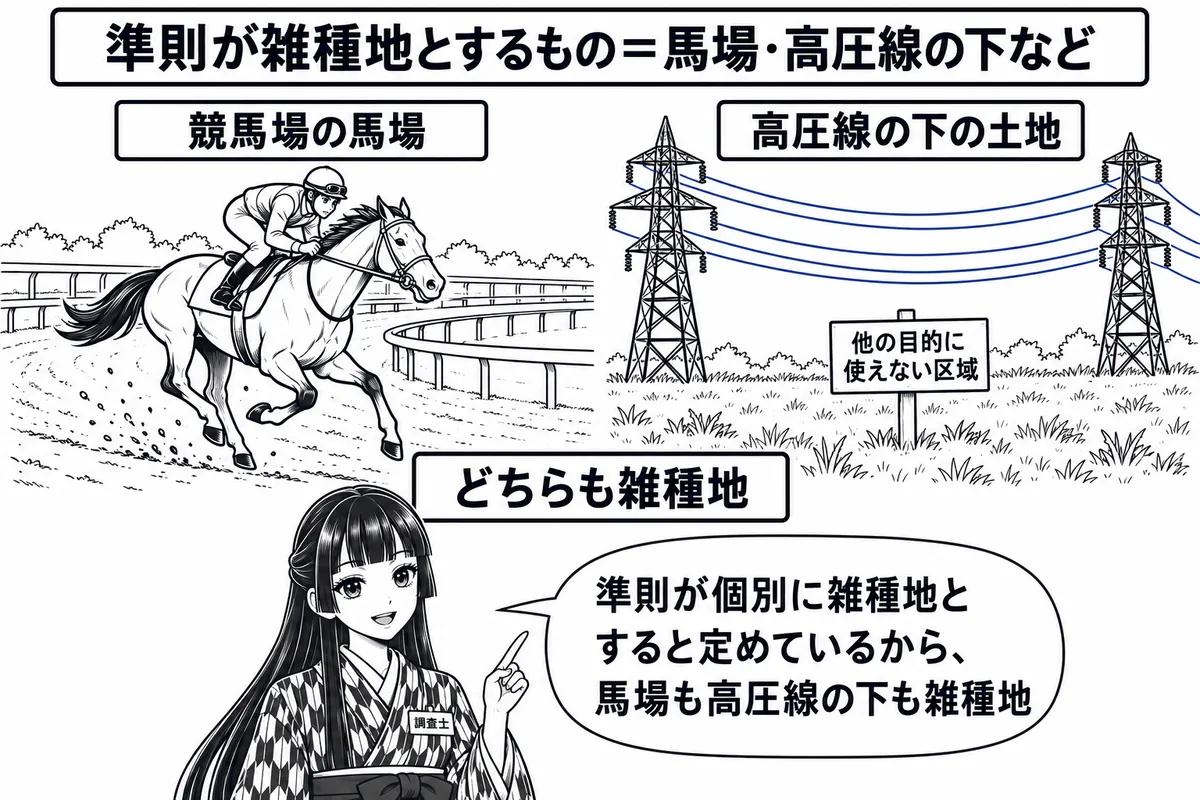
準則69条は、判断に迷いやすい土地の地目を個別に定めています。水力発電のための水路又は排水路(5号)、競馬場の馬場(8号)、高圧線の下の土地で他の目的に使用することができない区域(13号)、鉄塔敷地又は変電所敷地(14号)は雑種地です。
一部に建物があっても全体を雑種地とすることがある
遊園地、運動場、ゴルフ場又は飛行場では、一部に建物があっても、建物敷地以外の土地の利用を主とし、建物がその附随的なものに過ぎないときは、全部を一団として雑種地とします(準則69条7号)。これに対し、石油タンク敷地は宅地(同条10号)、宅地に接続するテニスコートやプールも宅地です(同条9号)。
耕作をやめた土地は原野の定義に当たる
耕作の方法によらないで雑草、かん木類の生育する土地は原野です(準則68条11号)。畑の耕作を放棄して雑草などが生えた土地を雑種地とする肢は、誤りとして出題されています。
不動産登記事務取扱手続準則 68条23号雑種地 以上のいずれにも該当しない土地
不動産登記事務取扱手続準則 69条7号遊園地、運動場、ゴルフ場又は飛行場において、一部に建物がある場合でも、建物敷地以外の土地の利用を主とし、建物はその附随的なものに過ぎないと認められるときは、その全部を一団として雑種地とする。
月極駐車場や資材置場への転用で、宅地や畑から雑種地への地目の変更の登記を申請する場面がよくあります。調査士は現地で利用状況と建物の有無を確かめ、準則68条・69条の例に当てはめて地目を判断し、その根拠を調査の記録に残します。
試験ではこう問われる
- 水力発電のための排水路は雑種地(準則69条5号)。この肢は正しいとして出題された
- 石油タンク敷地は宅地(同条10号)。「登記の対象とならない建造物の敷地だから雑種地」は誤り
- 宅地に接続する屋外プールは宅地(同条9号)。「雑種地である」は誤り
- 競馬場の馬場は雑種地、公衆の遊楽のために供する土地は公園(準則68条22号)。両者を同じ地目とする肢は誤り
本試験で問われた肢
調査士 R5年 第8問 肢ウ 水力発電のためにのみ使用される排水路の地目は、雑種地とする。 正誤と解説を見る
正しい
正しい。水力発電のための水路又は排水路の地目は、雑種地とする。
【ひっかけ】水を流す水路なので、用悪水路や井溝に当たるように見える。
【根拠】不動産登記事務取扱手続準則第69条第5号「(5) 水力発電のための水路又は排水路は、雑種地とする。」
【根拠】不動産登記事務取扱手続準則第68条第16号「(16) 用悪水路 かんがい用又は悪水はいせつ用の水路」
用悪水路は、かんがい用又は悪水はいせつ用の水路について定める地目である(準則68条16号)。水力発電のための水路又は排水路は、雑種地とする(準則69条5号)。肢の排水路は水力発電のためにのみ使用されるので、かんがい用でも悪水はいせつ用でもなく、雑種地となる。本試験では、平成30年度にも、かんがい用の水路は用悪水路、水力発電のための排水路は雑種地とする肢が正しいものとして出題されている。
【ポイント】水路の地目は用途で分かれる。かんがい用・悪水はいせつ用は用悪水路、水力発電用は雑種地。
【出典】不動産登記事務取扱手続準則第69条第5号 https://www.moj.go.jp/content/001394394.pdf / 不動産登記事務取扱手続準則第68条第16号 https://www.moj.go.jp/content/001394394.pdf / 本試験 平成30年度 第9問 肢オ(公式正解は「正しい」)
調査士 R2年 第6問 肢ウ ゴルフ場として一団で利用されている数筆の土地の地目は、その一部の土地上に建物がある場合であっても、当該建物の敷地以外の土地の利用を主とし、当該建物はその付随的なものに過ぎないと認められるときは、その全部を一団として雑種地とする。 正誤と解説を見る
正しい
正しい。ゴルフ場の一部に建物があっても、建物の敷地以外の土地の利用が主で建物は付随的なものにすぎないときは、全部を一団として雑種地とする。
【根拠】不動産登記事務取扱手続準則第69条第7号「(7) 遊園地、運動場、ゴルフ場又は飛行場において、一部に建物がある場合でも、建物敷地以外の土地の利用を主とし、建物はその附随的なものに過ぎないと認められるときは、その全部を一団として雑種地とする。」
【根拠】不動産登記事務取扱手続準則第69条第6号「(6) 遊園地、運動場、ゴルフ場又は飛行場において、建物の利用を主とする建物敷地以外の部分が建物に附随する庭園に過ぎないと認められる場合には、その全部を一団として宅地とする。」
遊園地、運動場、ゴルフ場又は飛行場において、一部に建物がある場合でも、建物敷地以外の土地の利用を主とし、建物はその附随的なものに過ぎないと認められるときは、その全部を一団として雑種地とする(準則69条7号本文)。反対に、建物の利用が主で建物敷地以外の部分が建物に附随する庭園に過ぎないと認められるときは、その全部を一団として宅地とする(同条6号)。本肢は前者に当たるので、全部を一団として雑種地とする。
【ポイント】ゴルフ場等は、何が主かで決まる。土地の利用が主なら全部雑種地、建物の利用が主なら全部宅地。
【出典】不動産登記事務取扱手続準則第69条第7号 https://www.moj.go.jp/content/001394394.pdf / 不動産登記事務取扱手続準則第69条第6号 https://www.moj.go.jp/content/001394394.pdf
調査士 R1年 第5問 肢イ 宅地に接続して設けられた屋外プールの土地の地目は、雑種地である。 正誤と解説を見る
誤り
誤り。宅地に接続して設けられたプールの土地の地目は、宅地である。雑種地とするのは、宅地に接続しないプールである。
【ひっかけ】テニスコートやプールは建物ではないので、宅地以外の雑種地になるように見せる作り方。宅地に接続しているかどうかで地目が分かれる。
【根拠】不動産登記事務取扱手続準則第69条第9号「(9) テニスコート又はプールについては、宅地に接続するものは宅地とし、その他は雑種地とする。」
【根拠】不動産登記事務取扱手続準則第68条第3号「(3) 宅地 建物の敷地及びその維持若しくは効用を果すために必要な土地」
不動産登記事務取扱手続準則69条9号は、テニスコート又はプールについては、宅地に接続するものは宅地とし、その他は雑種地とすると定めている。宅地に接続して設けられた屋外プールの土地は、宅地に接続するものに当たるので、地目は宅地である。宅地は、建物の敷地及びその維持若しくは効用を果すために必要な土地である(準則68条3号)。
【出典】不動産登記事務取扱手続準則第69条第9号 https://www.moj.go.jp/content/001394394.pdf / 不動産登記事務取扱手続準則第68条第3号 https://www.moj.go.jp/content/001394394.pdf
調査士 H30年 第9問 肢ア 公衆の遊楽のために供する土地の地目は雑種地であり、競馬場内の馬場の地目も雑種地であることから、同じ地目です。 正誤と解説を見る
誤り
誤り。公衆の遊楽のために供する土地の地目は公園であり、雑種地とする競馬場内の馬場とは地目が違う。
【ひっかけ】競馬場の馬場が雑種地であることは正しく書き、公衆の遊楽の土地も雑種地だと前半にまぎれ込ませている。
【根拠】不動産登記事務取扱手続準則第68条第22号「(22) 公園 公衆の遊楽のために供する土地」
【根拠】不動産登記事務取扱手続準則第69条第8号「(8) 競馬場内の土地については、事務所、観覧席及びきゅう舎等永久的設備と認められる建物の敷地及びその附属する土地は宅地とし、馬場は雑種地とし、その他の土地は現況に応じてその地目を定める。」
公園は、公衆の遊楽のために供する土地について定める地目である(準則68条22号)。競馬場内の土地については、永久的設備と認められる建物の敷地及びその附属する土地は宅地とし、馬場は雑種地とする(準則69条8号)。公衆の遊楽の土地は公園、馬場は雑種地なので、同じ地目ではない。
【ポイント】競馬場内は、建物の敷地とその附属地が宅地、馬場が雑種地、その他は現況による。
【出典】不動産登記事務取扱手続準則第68条第22号 https://www.moj.go.jp/content/001394394.pdf / 不動産登記事務取扱手続準則第69条第8号 https://www.moj.go.jp/content/001394394.pdf
調査士 H30年 第9問 肢ウ 共同住宅は登記の対象となる建物ですから、その敷地の地目は宅地であるのに対し、石油タンクは登記の対象とならない建造物ですから、その敷地の地目は雑種地であるので、違う地目です。 正誤と解説を見る
誤り
誤り。石油タンクは建物として取り扱わないが、石油タンク敷地の地目は宅地とするので、共同住宅の敷地と同じ地目である。
【ひっかけ】石油タンクは建物として登記できないことを理由にして、その敷地は建物の敷地でない雑種地だと思わせている。
【根拠】不動産登記事務取扱手続準則第69条第10号「(10) ガスタンク敷地又は石油タンク敷地は、宅地とする。」
【根拠】不動産登記事務取扱手続準則第77条第2号ア「(2) 建物として取り扱わないもの ア ガスタンク、石油タンク又は給水タンク」
宅地は、建物の敷地及びその維持若しくは効用を果すために必要な土地について定める地目である(準則68条3号)。石油タンクは建物として取り扱わないもの(準則77条2号ア)だが、ガスタンク敷地又は石油タンク敷地は宅地とする(準則69条10号)。共同住宅の敷地も石油タンクの敷地も宅地なので、同じ地目である。本試験では、令和4年度にも、石油タンクの敷地の地目を宅地とすることはできないとする肢が誤りとして出題されている。
【ポイント】石油タンク・ガスタンクは建物ではないが、その敷地は宅地。
【出典】不動産登記事務取扱手続準則第69条第10号 https://www.moj.go.jp/content/001394394.pdf / 不動産登記事務取扱手続準則第77条第2号ア https://www.moj.go.jp/content/001394394.pdf / 本試験 令和4年度 第6問 肢ア(公式正解は「誤り」)
調査士 H22年 第12問 肢イ 畑の耕作を放棄したことによって雑草、かん木類が生育する土地の地目は、雑種地である。 正誤と解説を見る
誤り
不動産登記法の過去問
読んだら、本試験の肢で確かめる。
この不動産登記法の用語が問われた肢を、肢別演習で1肢ずつ○×で解けます。答えるとその場で正誤と解説、根拠の条文が出ます。