相続人の順位と代襲相続、法定相続分の計算例|土地家屋調査士試験
土地家屋調査士試験の民法で問われる相続の基本を整理。相続人の順位、代襲相続、法定相続分の計算例、熟慮期間内にする相続の放棄と限定承認、遺産分割と登記までを表で比較し、過去問で×になった肢の型も紹介します。
土地家屋調査士試験の民法では、相続が多くの年度で第3問として出題されています。問われる範囲は広くありません。中心は「誰が相続人になるか」「どれだけの割合で承継するか」「承継をどう選ぶか」「遺産をどう分けるか」の4つです。
結論を先に示します。相続人は、配偶者が常に相続人となり、血族は子、直系尊属、兄弟姉妹の順で1グループだけが加わります。法定相続分は、配偶者と並ぶ相手によって、配偶者2分の1、3分の2、4分の3と決まります。代襲の原因は死亡・欠格・廃除の3つで、相続の放棄は入りません。放棄は一人で、限定承認は全員でします。
調査士の実務でも相続は避けて通れません。所有者が亡くなった土地について表示に関する登記の依頼を受けると、相続人の範囲を戸籍でたどり、誰が申請人になるかを確かめる必要があるからです。この記事では、条文の内容と過去問の肢を対応させながら、計算例を表で確認していきます。
相続人の順位:配偶者は常に、血族は1グループだけ
第1順位は子、次いで直系尊属、兄弟姉妹
被相続人の子は、相続人となります(民法887条1項)。子がいないときは直系尊属、その次が兄弟姉妹です(889条1項)。被相続人の配偶者は、これらの者があるときは、その者と同順位で相続人となります(890条)。
| 順位 | 血族相続人 | 配偶者 |
|---|---|---|
| 第1順位 | 子(887条1項) | 常に同順位で相続人(890条) |
| 第2順位 | 直系尊属(889条1項1号) | 同上 |
| 第3順位 | 兄弟姉妹(889条1項2号) | 同上 |
先順位の相続人が一人でもいれば、後順位の者は相続人になりません。子がいるのに親や兄弟姉妹が相続人になることはない、という点をまず押さえてください。
直系尊属は親等の近い者が先
直系尊属の間では、親等の異なる者の間ではその近い者を先にします(889条1項1号ただし書)。父が生きていれば、祖母は相続人になりません。平成26年度 第3問 3では、父が生存している事例で「祖母が亡母に代わって相続人となる」とする肢が誤りとされています。直系尊属には代襲の仕組みがないからです。
胎児と、離婚した親の子
胎児は、相続については、既に生まれたものとみなされます(886条1項)。ただし、死体で生まれたときは適用されません(同条2項)。令和6年度 第3問 イでは、相続開始時に胎児で、その後生きて生まれた孫が代襲相続人となるとする肢が正しいとされました。
両親が離婚して母が親権者となっても、父と子の親子関係はなくなりません。子は父の相続人となります(平成26年度 第3問 5は正しい肢)。
同時死亡の推定
数人の者が死亡し、そのうちの一人が他の者の死亡後になお生存していたことが明らかでないときは、同時に死亡したものと推定されます(32条の2)。同時に死亡した者の間では、相続は起こりません。
ただし、子と被相続人が同時に死亡したと推定される場合でも、孫は代襲相続人になります。代襲相続の要件は、子が「相続の開始以前に」死亡したことで、「以前」には同時も含まれるからです。平成26年度 第3問 1では、被相続人と子の死亡の先後が不明な事例で「被相続人の父が相続人となる」とする肢が誤りとされました。
代襲相続:原因は死亡・欠格・廃除の3つ
代襲の原因
被相続人の子が、相続の開始以前に死亡したとき、又は欠格(891条)・廃除によって相続権を失ったときは、その者の子が代襲して相続人となります(887条2項)。挙げられているのはこの3つで、相続の放棄は入っていません。放棄をした者は初めから相続人とならなかったものとみなされる(939条)ので、その子が代襲することはありません。
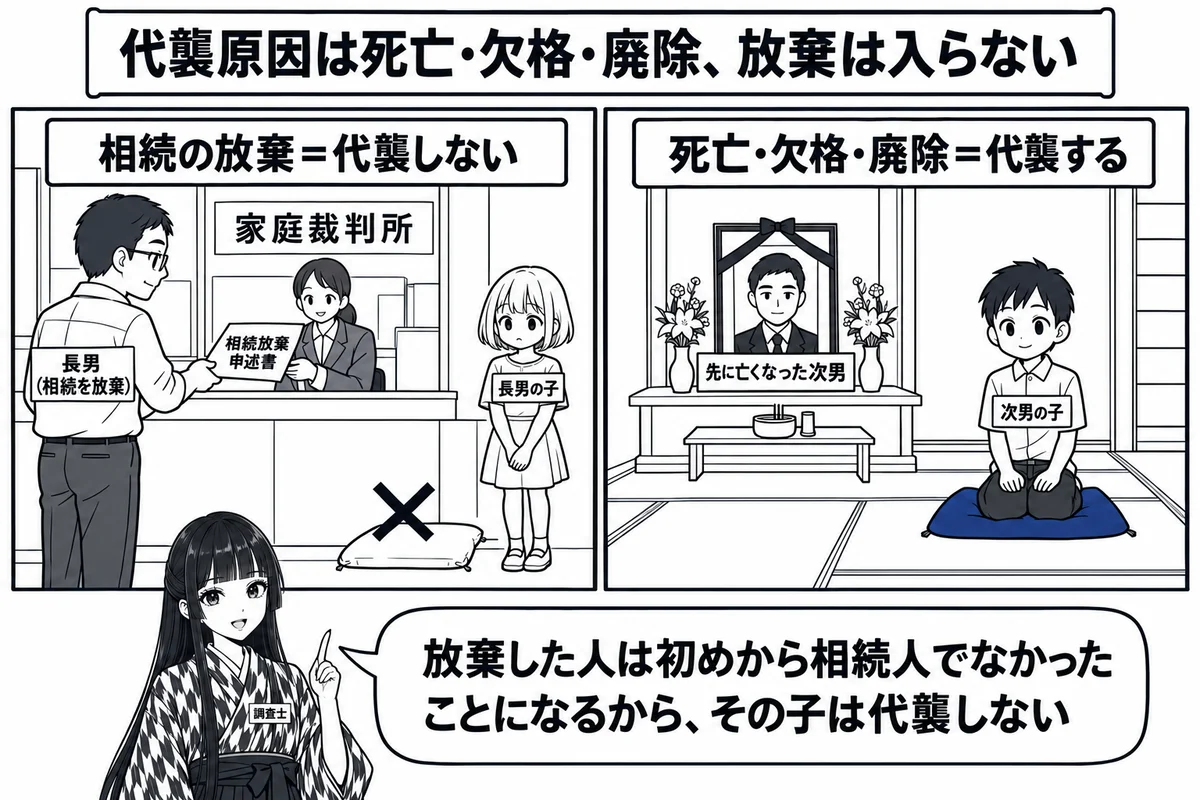
| 子が相続できなくなった理由 | その子(孫)は代襲するか |
|---|---|
| 相続の開始以前の死亡(同時死亡を含む) | する |
| 欠格(891条) | する |
| 廃除(892条・893条) | する。廃除の後に生まれた子も代襲する |
| 相続の放棄(938条・939条) | しない |
欠格は、故意に被相続人や先順位・同順位の相続人を死亡させ、又は死亡させようとして刑に処せられた者などが当たります(891条)。未遂でも刑に処せられれば欠格です。廃除は、遺留分を有する推定相続人に虐待などがあったとき、被相続人の請求により家庭裁判所が相続権を失わせる制度です(892条)。兄弟姉妹には遺留分がないので、廃除の対象になりません。
代襲できる者の範囲
被相続人の直系卑属でない者は、代襲相続人となりません(887条2項ただし書)。養子縁組の前に生まれた養子の子は、被相続人の直系卑属ではないので代襲しません。
代襲者もまた死亡・欠格・廃除によって代襲相続権を失ったときは、さらにその子が代襲します(887条3項)。これが再代襲です。兄弟姉妹については887条2項だけが準用され(889条2項)、3項は準用されていません。そのため、兄弟姉妹の代襲は兄弟姉妹の子、つまり甥・姪までです。
| 誰の代襲か | 代襲 | 再代襲 |
|---|---|---|
| 子 | あり(887条2項) | あり(887条3項) |
| 兄弟姉妹 | あり(889条2項で887条2項を準用) | なし(甥・姪まで) |
| 直系尊属 | なし | なし |
平成30年度 第3問では、この表の内容がまとめて問われました。祖母が父を代襲するとする肢(ア)、放棄した子の子が代襲するとする肢(イ)、兄の孫が兄とその子を代襲するとする肢(エ)がいずれも誤りです。廃除の後に生まれた子が代襲するとする肢(ウ)と、欠格者の子が代襲するとする肢(オ)は正しい肢でした。
法定相続分の計算
配偶者との組合せで決まる割合
遺言で相続分が定められていないときは、900条の法定相続分によります。
| 相続人の組合せ | 配偶者 | 血族相続人(全体) |
|---|---|---|
| 配偶者と子(900条1号) | 2分の1 | 2分の1 |
| 配偶者と直系尊属(同条2号) | 3分の2 | 3分の1 |
| 配偶者と兄弟姉妹(同条3号) | 4分の3 | 4分の1 |
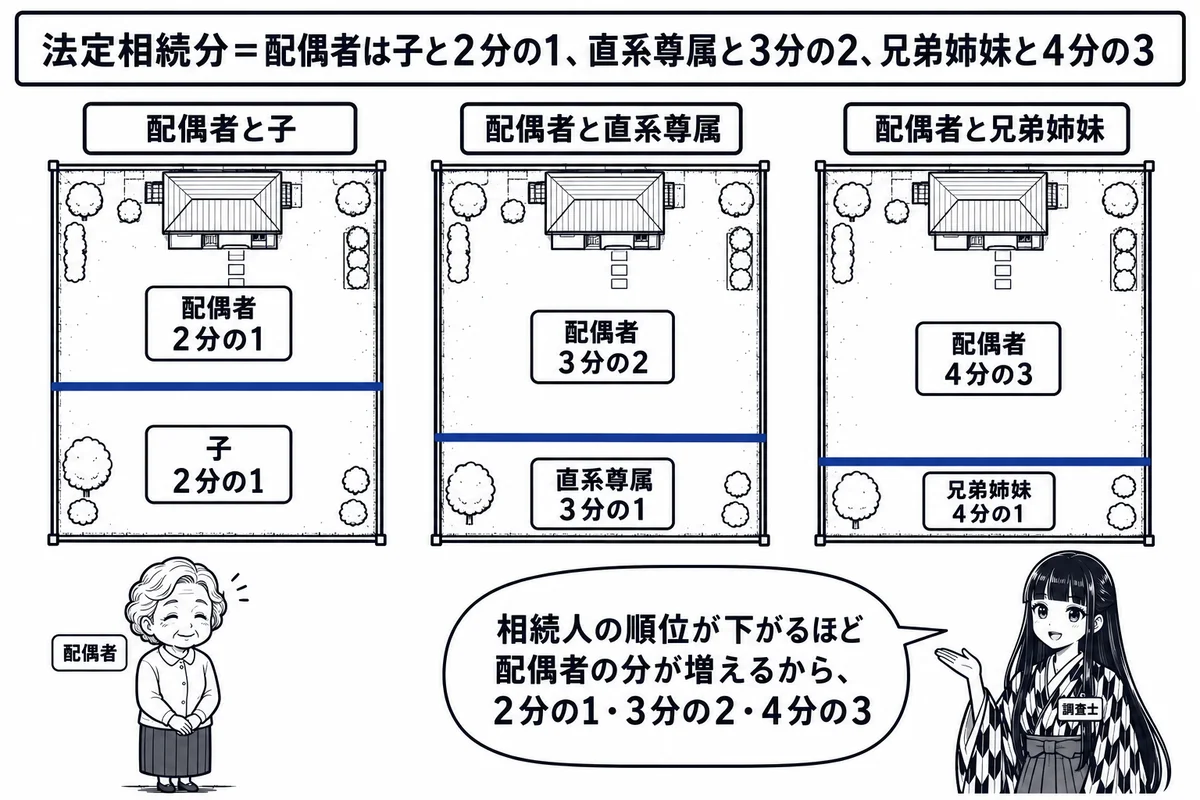
子、直系尊属又は兄弟姉妹が数人あるときは、各自の相続分は等しくなります。ただし、父母の一方のみを同じくする兄弟姉妹の相続分は、父母の双方を同じくする兄弟姉妹の2分の1です(900条4号)。代襲相続人の相続分は、その直系尊属が受けるべきであったものと同じです(901条1項)。
計算例
上の規定を当てはめると、次のようになります。
| 事例 | 相続人 | 各自の法定相続分 |
|---|---|---|
| 1 | 配偶者、子A・B | 配偶者2分の1、A・B各4分の1 |
| 2 | 配偶者、父・母(子なし) | 配偶者3分の2、父・母各6分の1 |
| 3 | 配偶者、兄(子・直系尊属なし) | 配偶者4分の3、兄4分の1 |
| 4 | 配偶者、父母の双方を同じくする兄C、父のみを同じくする弟D | 配偶者4分の3、C 6分の1、D 12分の1 |
| 5 | 配偶者、子A、先に死亡した子Bの子E(1人) | 配偶者2分の1、A 4分の1、E 4分の1 |
| 6 | 配偶者、子A・B、Bは相続を放棄 | 配偶者2分の1、A 2分の1。Bの子は代襲しない |
事例4は、兄弟姉妹全体の4分の1を、C対D=2対1で分けます。Cが4分の1×3分の2で6分の1、Dが4分の1×3分の1で12分の1です。
事例6は、放棄の効果を計算に反映させる問題です。Bは初めから相続人とならなかったものとみなされるので、子はAだけになり、子の取り分2分の1をAが一人で受けます。Bの子は代襲しないので、計算に入りません。
事例3は、令和3年度 第3問 アで出題された形です。配偶者と兄が相続人のとき、兄の法定相続分を4分の1とする肢は正しい肢でした。
代襲者と養子の二重資格
令和3年度 第3問 イは、計算に一工夫が要る問題でした。被相続人Yの配偶者は既に死亡し、子Dも先に死亡しています。Dの子FはYの養子でもあり、ほかに子Eがいます。
| 相続人 | 資格 | 法定相続分 |
|---|---|---|
| E | 子 | 3分の1 |
| F | Dの代襲者 | 3分の1 |
| F | Yの養子(子) | 3分の1 |
子はD・E・Fの3人なので各3分の1となり、Dの3分の1は代襲者Fが受けます。Fは養子としての3分の1と合わせて3分の2を取得し、この肢は正しい肢とされました。一人に二つの資格は重ならない、と考えると間違えます。
遺言による相続分の指定
被相続人は、遺言で共同相続人の相続分を定め、又はこれを定めることを第三者に委託することができます(902条1項)。一人又は数人の相続分のみを定めたときは、他の共同相続人の相続分は900条・901条によって定まります(同条2項)。平成27年度 第3問 イでは、一部の相続人の相続分だけを定めることは「できない」とする肢が誤りとされました。
単純承認・限定承認・相続の放棄
3つの選択肢と熟慮期間
相続人は、自己のために相続の開始があったことを知った時から3箇月以内に、単純若しくは限定の承認又は放棄をしなければなりません(915条1項)。この期間を熟慮期間と呼びます。
| 項目 | 単純承認 | 限定承認 | 相続の放棄 |
|---|---|---|---|
| 効果 | 無限に被相続人の権利義務を承継する(920条) | 相続によって得た財産の限度でのみ債務及び遺贈を弁済する(922条) | 初めから相続人とならなかったものとみなす(939条) |
| 共同相続人の場合 | 各自でする | 全員が共同してのみできる(923条) | 各自が単独でできる。他の相続人の承諾は要らない |
| 方式 | 処分や期間経過などで単純承認とみなされる(921条) | 財産目録を作成して家庭裁判所に提出し、申述する(924条) | 家庭裁判所に申述する(938条) |
限定承認は全員で、放棄は一人で
限定承認は、共同相続人の全員が共同してのみすることができます(923条)。相続人の一人が単純承認をしたときは、他の相続人も限定承認をすることができません。これに対し、相続の放棄は各相続人が単独でできます。
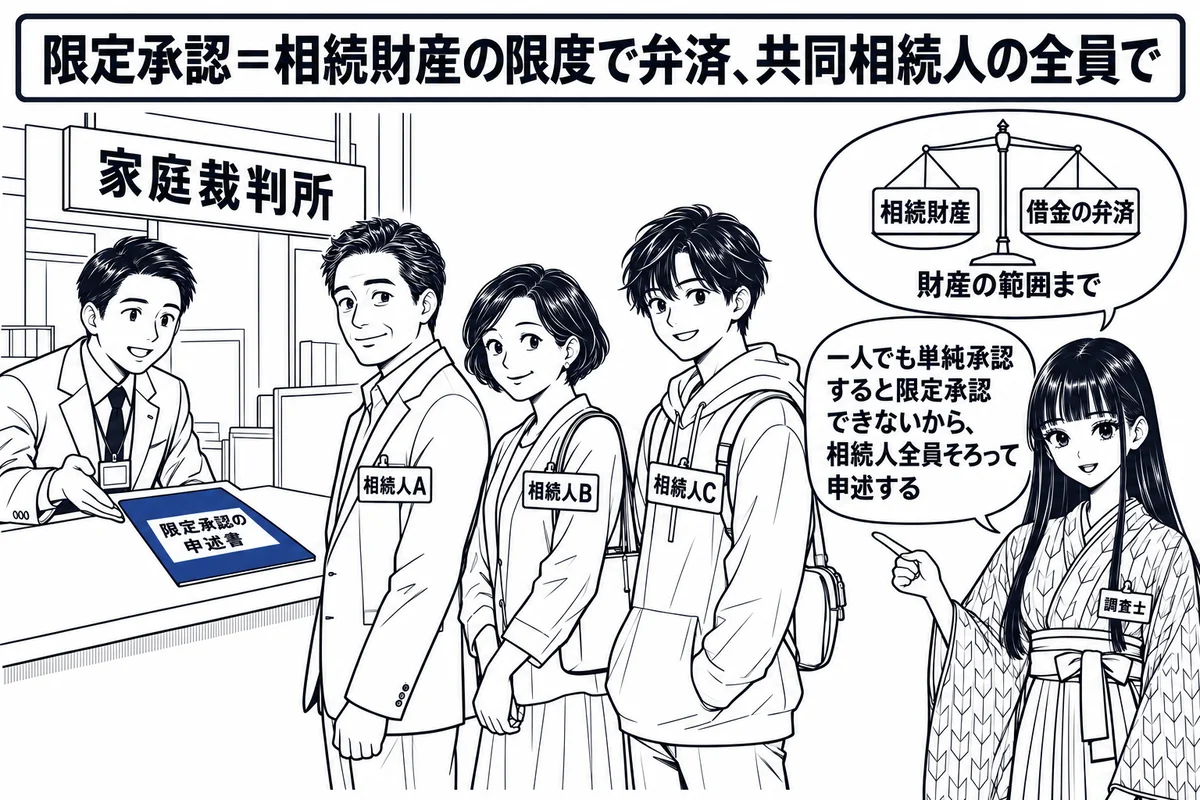
限定承認者は、その固有財産におけるのと同一の注意をもって、相続財産の管理を継続しなければなりません(926条1項)。また、各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができません(931条)。相続人が承認又は放棄をするまでの管理も、固有財産におけるのと同一の注意です(918条)。「善良な管理者の注意」と入れ替えた肢に注意してください。
法定単純承認
次の場合は、単純承認をしたものとみなされます(921条)。
- 相続財産の全部又は一部を処分したとき。ただし、保存行為と602条に定める期間を超えない賃貸は除く(1号)
- 熟慮期間内に限定承認も放棄もしなかったとき(2号)
- 限定承認又は放棄をした後でも、相続財産を隠匿し、私に消費し、又は悪意で財産目録中に記載しなかったとき(3号)
令和7年度 第3問 エでは、保存行為をしたときは単純承認をしたものとみなされるとする肢が誤りとされました。
撤回はできないが、取消しはできる
相続の承認及び放棄は、熟慮期間内でも撤回することができません(919条1項)。ただし、総則・親族編の規定による取消しはできます(同条2項)。強迫を受けて放棄をした者は、96条1項により放棄を取り消すことができます。この取消権は、追認をすることができる時から6箇月間行使しないとき、又は承認若しくは放棄の時から10年を経過したときに、時効によって消滅します(919条3項)。限定承認又は放棄の取消しは、家庭裁判所に申述してします(同条4項)。
遺産分割
遺産共有は遺産分割で解消する
相続人が数人あるときは、相続財産は分割までその共有に属します(898条1項)。共同相続人は協議で遺産を分割でき、協議が調わないときは家庭裁判所に請求します(907条)。
遺産に属する不動産について、共同相続人の一人が共有物分割を請求することはできません。令和3年度 第3問 ウでは、共有物分割を請求できるとする解答が誤りとされました。出題当時は判例(最判昭和62年9月4日)の考え方でしたが、現在は258条の2第1項が、遺産の分割をすべきときは258条の裁判による共有物の分割をすることができないと定めています。ただし、共有物の持分が相続財産に属する場合で、相続開始の時から10年を経過したときは、その持分について258条による分割ができます(258条の2第2項)。
分割の禁止と、分割後の認知
| 項目 | 内容 |
|---|---|
| 遺言による分割の禁止 | 相続開始の時から5年を超えない期間を定めて禁ずることができる(908条1項) |
| 共同相続人の不分割の契約 | 5年以内の期間を定めてできる(908条2項) |
| 分割後に認知された相続人 | 価額のみによる支払の請求権を有する(910条) |
| 協議で負担した債務の不履行 | 債務不履行を理由に協議を解除できない(判例) |
遺産分割と登記
相続による権利の承継は、遺産の分割によるものかどうかにかかわらず、法定相続分を超える部分については、登記などの対抗要件を備えなければ第三者に対抗することができません(899条の2第1項)。令和3年度 第3問 エでは、遺産分割協議で単独取得と決まった相続人Gが、その登記をしないうちに他の相続人の持分を譲り受けて登記をした第三者Iに対し、法定相続分を超える部分を主張できないとする解答が正しいとされました。
一方、特定の財産を共同相続人の一人に「相続させる」旨の遺言が遺産分割の方法の指定と認められる場合は、協議や審判を経ずに、被相続人の死亡の時に直ちに承継されます(令和3年度 第3問 オ。協議又は審判が要るとする解答が誤り)。
調査士の実務とのつながり
相続した一筆の土地を相続人ごとに分けて取得する協議をするときは、協議の内容に合わせて分筆の登記をし、そのうえで各筆の所有権の登記をする流れになります。測量や分筆の依頼を受けたときは、遺産分割協議が成立しているか、どの部分を誰が取得する予定かを確かめておくと、打合せが進めやすくなります。相続を放棄した者は申請人になりません。放棄の有無は戸籍からは分からないので、家庭裁判所の相続放棄申述受理証明書などで確かめます。
試験で問われるポイント
- 配偶者は常に相続人。血族は子、直系尊属、兄弟姉妹の順で、先順位がいれば後順位は相続しない
- 直系尊属は親等の近い者が先。直系尊属に代襲はない
- 代襲原因は死亡(同時死亡を含む)・欠格・廃除。相続の放棄は入らない
- 子は再代襲まで、兄弟姉妹の代襲は甥・姪まで
- 配偶者の法定相続分は、子と2分の1、直系尊属と3分の2、兄弟姉妹と4分の3
- 半血の兄弟姉妹は全血の2分の1。代襲者と養子の二重資格は両方を合わせる
- 放棄は家庭裁判所に単独で申述。限定承認は全員で共同して
- 承認・放棄は熟慮期間内でも撤回できない。詐欺・強迫による取消しはできる
- 遺産共有の解消は遺産分割による。法定相続分を超える部分は登記がなければ第三者に対抗できない
よくある引っかけ:過去問で×になった肢の型
| 引っかけの型 | ×になった肢の例 | 正しい知識 |
|---|---|---|
| 放棄を代襲原因に入れる | 放棄した子の子が代襲して相続人となる(平成30年度 第3問 イ、平成26年度 第3問 4) | 放棄者は初めから相続人でなかったものとみなされ、代襲しない |
| 直系尊属に代襲を認める | 祖母が亡母に代わって相続人となる(平成26年度 第3問 3) | 父が生きていれば祖母は相続人とならない |
| 兄弟姉妹に再代襲を認める | 兄の孫が兄及びその子を代襲する(平成30年度 第3問 エ) | 兄弟姉妹の代襲は甥・姪まで |
| 申述先を変える | 放棄は法務局又は地方法務局に申述する(令和7年度 第3問 ア) | 申述先は家庭裁判所 |
| 放棄に他人の関与を要求する | 放棄には他の相続人の承諾が要る(平成29年度 第3問 ウ) | 各相続人が単独でできる |
| 期間内の撤回を認める | 熟慮期間内なら承認を撤回できる(平成29年度 第3問 ア) | 期間内でも撤回できない |
| 取消しまで否定する | 強迫による放棄も取り消せない(令和4年度 第3問 オ) | 96条により取り消せる |
| 保存行為を処分に含める | 保存行為をしたときは単純承認とみなす(令和7年度 第3問 エ) | 保存行為は除かれる |
| 共有物分割の規定を使う | 遺産の不動産について256条の共有物分割を請求できる(令和3年度 第3問 ウ) | 遺産分割の協議又は審判による |
相続の肢は、条文の要件を一語だけ入れ替えて作られることがほとんどです。「放棄」と「廃除」、「家庭裁判所」と「法務局」、「固有財産におけるのと同一の注意」と「善良な管理者の注意」のように、入れ替えられやすい語の組を意識して肢を読んでください。
科目を選び、肢別演習で知識を確かめられます。